50 歲提早退休可行嗎?完整財務檢查清單
想 50 歲退休?不是不可能,但你需要比別人多準備。這篇告訴你需要多少錢、怎麼準備。
作者:Ultra Advisor|分類:退休規劃|發布:2026-01-25|最後更新:2026-09-26
「50 歲退休」聽起來很夢幻。
但其實不是不可能,只是要比 65 歲退休多準備。
這篇幫你盤點 50 歲退休的真實成本。
50 歲退休的挑戰
| 項目 | 65 歲退休 | 50 歲退休 |
|---|---|---|
| 退休年數 | 約 20 年 | 約 35 年 |
| 勞保年金 | 正常領取 | 最早 60 歲減額請領(等 10 年);65 歲全額(等 15 年) |
| 勞退 | 60 歲可領 | 要等 10 年才能領 |
| 健保 | 眷屬、地區人口或職業工會(沒有「退休身分」這一類) | 同左,離職後多半要自己負擔保費 |
| 累積時間 | 工作 40 年 | 工作 25 年 |
50 歲退休要準備多少錢?
分兩階段計算
勞退新制 60 歲才能請領;勞保老年年金的法定請領年齡是 65 歲,年資滿 15 年者最早可提前 5 年、從 60 歲起減額請領(每提前 1 年減 4%,最多減 20%)。所以 50~60 歲是完全自費的 10 年,之後依勞保選擇的請領時點,分階段計算:
假設條件
• 50 歲退休,預期活到 85 歲(35 年)
• 每月生活費 5 萬元
• 勞退:60 歲起月領 1 萬
• 勞保:65 歲起月領 2 萬(若 60 歲提前請領,減 20% 為 1.6 萬)
• 為了方便比較,以下不計投資報酬與通膨
第一階段:50-60 歲(10 年,完全自費)
年支出:60 萬
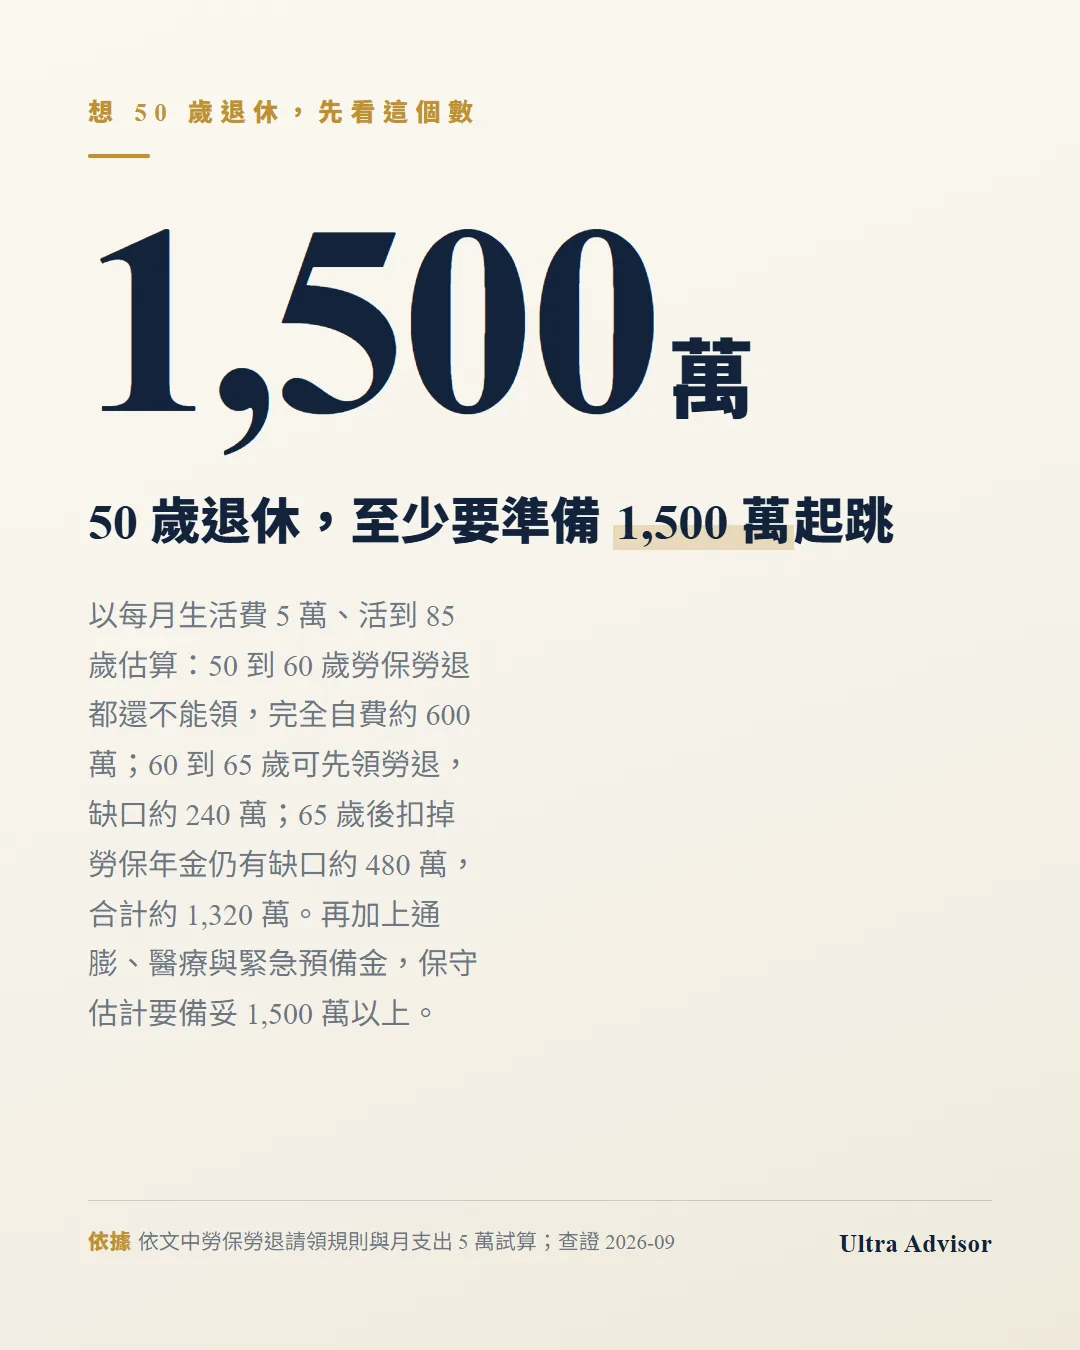
需要:60 萬 × 10 年 = 600 萬
第二階段:60-65 歲(5 年,只有勞退)
年支出:60 萬
勞退:1 萬 × 12 = 12 萬/年
年缺口:60 - 12 = 48 萬
需要:48 萬 × 5 年 = 240 萬
第三階段:65-85 歲(20 年,有勞保勞退)
年支出:60 萬
勞保勞退:3 萬 × 12 = 36 萬/年
年缺口:60 - 36 = 24 萬
需要:24 萬 × 20 年 = 480 萬
總計
600 萬 + 240 萬 + 480 萬 = 1,320 萬
若改成 60 歲就提前請領勞保(月領 1.6 萬):60~85 歲每月缺口 5 - 1 - 1.6 = 2.4 萬,25 年需 720 萬,加上第一階段 600 萬,同樣約 1,320 萬。差別在提前請領是終身減額,活得越久越吃虧。
這還沒算通膨、醫療、緊急預備金。
保守估計需要 1,500-1,800 萬。
50 歲退休的健保問題
離職後不能用公司健保,有幾個選擇:
| 方案 | 每月保費(2026) | 條件 |
|---|---|---|
| 依附配偶 | 與配偶本人自付額相同 | 配偶有投保、你無職業;保費由配偶繳 |
| 依附子女 | 與子女本人自付額相同 | 子女有投保、你無職業;保費由子女繳 |
| 地區人口 | 826 元 | 無其他選項 |
| 職業工會 | 約 1,000-1,500 元 | 需加入工會 |
依附眷屬不是免費:依全民健康保險法,眷屬的保險費由被保險人繳納,每位眷屬的金額等於被保險人本人的自付額,眷屬超過三口以三口計。只是這筆錢由配偶或子女的薪資扣繳,不用你自己繳。
健保費年度支出
如果選地區人口:826 × 12 = 9,912 元/年
15 年(50-65 歲)= 約 14.9 萬
這筆錢要加進退休規劃裡。
50 歲退休可行性檢查清單
-
□ 退休金是否足夠?
至少準備 1,500 萬(月支出 5 萬標準) -
□ 有沒有房貸?
最好在退休前還清,減少固定支出 -
□ 子女教育完成了嗎?
大學學費、留學費用是否已規劃 -
□ 健康狀況如何?
醫療支出可能隨年齡增加 -
□ 有被動收入嗎?
房租、股息等可以減少提領退休金 -
□ 配偶同意嗎?
這是兩個人的決定,不是一個人的夢想
加速存到退休金的策略
1. 提高儲蓄率
想 50 歲退休,儲蓄率要達到 40-50%。
如果只存 10-20%,很難在 25 年內累積足夠退休金。
2. 增加收入
本業加薪、副業、投資收入。
收入越高,儲蓄的絕對金額越大。
3. 降低支出
如果月支出從 5 萬降到 4 萬,
需要的退休金從 1,500 萬降到 1,200 萬。
省 1 萬/月 = 省 300 萬退休金。
4. 延長投資時間
越早開始投資,複利效果越大。
30 歲開始比 40 歲開始,差距可能超過 500 萬。
50 歲退休的風險
- 1. 錢不夠用:35 年的退休期太長,變數太多
- 2. 通膨侵蝕:現在的 5 萬,35 年後購買力只剩一半
- 3. 醫療支出:年紀越大,醫療費用越高
- 4. 社交孤立:沒有同事,社交圈縮小
- 5. 失去價值感:有些人不工作會失去生活重心
替代方案:半退休
如果全退休太冒險,可以考慮「半退休」:
半退休的好處
- • 減少工時但維持部分收入(例如月賺 2-3 萬)
- • 維持健保身分(依附公司或工會)
- • 繼續累積勞保年資
- • 維持社交和生活重心
- • 大幅降低退休金需求
一句話結論
50 歲退休不是夢,但代價很高。
需要準備 1,500-1,800 萬,比 65 歲退休多 50% 以上。
50-60 歲這 10 年完全沒有勞保勞退,60-65 歲只有勞退(或減額勞保),要靠自己撐過去。
認真評估後再決定。半退休可能是更務實的選擇。
本文為知識整理,不構成投資或投保建議;給付條件與金額以主管機關公告及核定為準,個案規劃請諮詢專業人士。
常見問題
50歲退休要準備多少錢?
以每月生活費5萬、預期活到85歲、不計投資報酬與通膨估算:50到60歲完全自費約600萬;60到65歲只有勞退每月1萬,缺口約240萬;65到85歲扣掉勞保勞退後缺口約480萬,合計約1,320萬。再加上通膨、醫療和緊急預備金,保守估計要準備1,500到1,800萬。
50歲退休後,勞保和勞退什麼時候才能領?
勞退新制60歲可以請領(約10年後)。勞保老年年金法定請領年齡是65歲,年資滿15年者可從60歲起提前減額請領,每提前1年減4%,最多減20%。所以50到60歲這10年完全沒有勞保勞退收入,要靠自己準備的錢支應。
50歲退休後健保怎麼辦?一個月要繳多少?
離職後不能再用公司健保。可以依附有投保的配偶或子女當眷屬(保費不是0元,每位眷屬的保費等於被保險人本人的自付額,由被保險人繳納)、以地區人口身分投保(2026年每月826元),或加入職業工會(約1,000到1,500元)。若選地區人口,一年約9,912元,50到65歲的15年累計約14.9萬,要記得算進退休規劃。
想50歲退休,儲蓄率要達到多少?
大約40%到50%。如果只存收入的10%到20%,很難在25年的工作期間內累積到足夠的退休金。同時降低支出也很有效:月支出從5萬降到4萬,需要的退休金就從1,500萬降到1,200萬。
50歲退休有哪些風險?
主要有五個:35年的退休期太長、錢可能不夠用;通膨侵蝕,現在的5萬到35年後購買力只剩一半;醫療支出隨年齡增加;沒有同事導致社交孤立;以及不工作後失去生活重心。
不敢一次全退休,有比較穩的做法嗎?
可以考慮「半退休」:減少工時但維持部分收入(例如月賺2到3萬),同時保住健保身分、繼續累積勞保年資、維持社交和生活重心,也能大幅降低需要準備的退休金。