勞退自提 6% 到底划不划算?2026 完整分析
公司提撥 6%,自己要不要再提 6%?這個問題的答案,取決於你的所得稅率。
作者:Ultra Advisor|分類:退休規劃|發布:2026-01-22|最後更新:2026-09-26
公司每月幫你提撥薪資 6% 到勞退帳戶。
你還可以「自願提繳」最多 6%。
但這 6% 該不該提?答案因人而異。
先搞懂:勞退自提是什麼?
| 什麼是勞退 | 勞工退休金,雇主每月提撥薪資 6% 到你的個人專戶 |
| 什麼是自提 | 你自己再提撥 1%~6% 薪資到同一個專戶 |
| 最大優點 | 自提金額免計入當年度所得稅 |
| 領取時間 | 60 歲後可領(月領或一次領) |
自提最大的好處:節稅
自提的金額不計入當年度綜合所得,等於直接省下那部分的所得稅。
實際試算:月薪 5 萬、自提 6%
每月自提金額:50,000 × 6% = 3,000 元
每年自提金額:3,000 × 12 = 36,000 元
| 所得稅率 | 年省稅金 | 等效報酬率 |
|---|---|---|
| 5% | 1,800 元 | 5% |
| 12% | 4,320 元 | 12% |
| 20% | 7,200 元 | 20% |
| 30% | 10,800 元 | 30% |
| 40% | 14,400 元 | 40% |
重點
所得稅率越高,自提越划算。
稅率 30% 的人自提,等於當年就有 30% 的「節稅效果」。
這部分是依稅法確定的效果,和投資績效無關;但自提的本金會跟著勞退基金的績效起伏,而且要到 60 歲才能領。
勞退基金的投資報酬
除了節稅,自提的錢會進入勞退基金,由政府代為投資。
| 年度 | 勞退基金報酬率 |
|---|---|
| 新制勞退基金 114 年度(2025)收益率 | 15.60%(收益 7,469 億) |
| 整體勞動基金及國保基金近 5 年(110~114 年度)平均 | 10.33% |
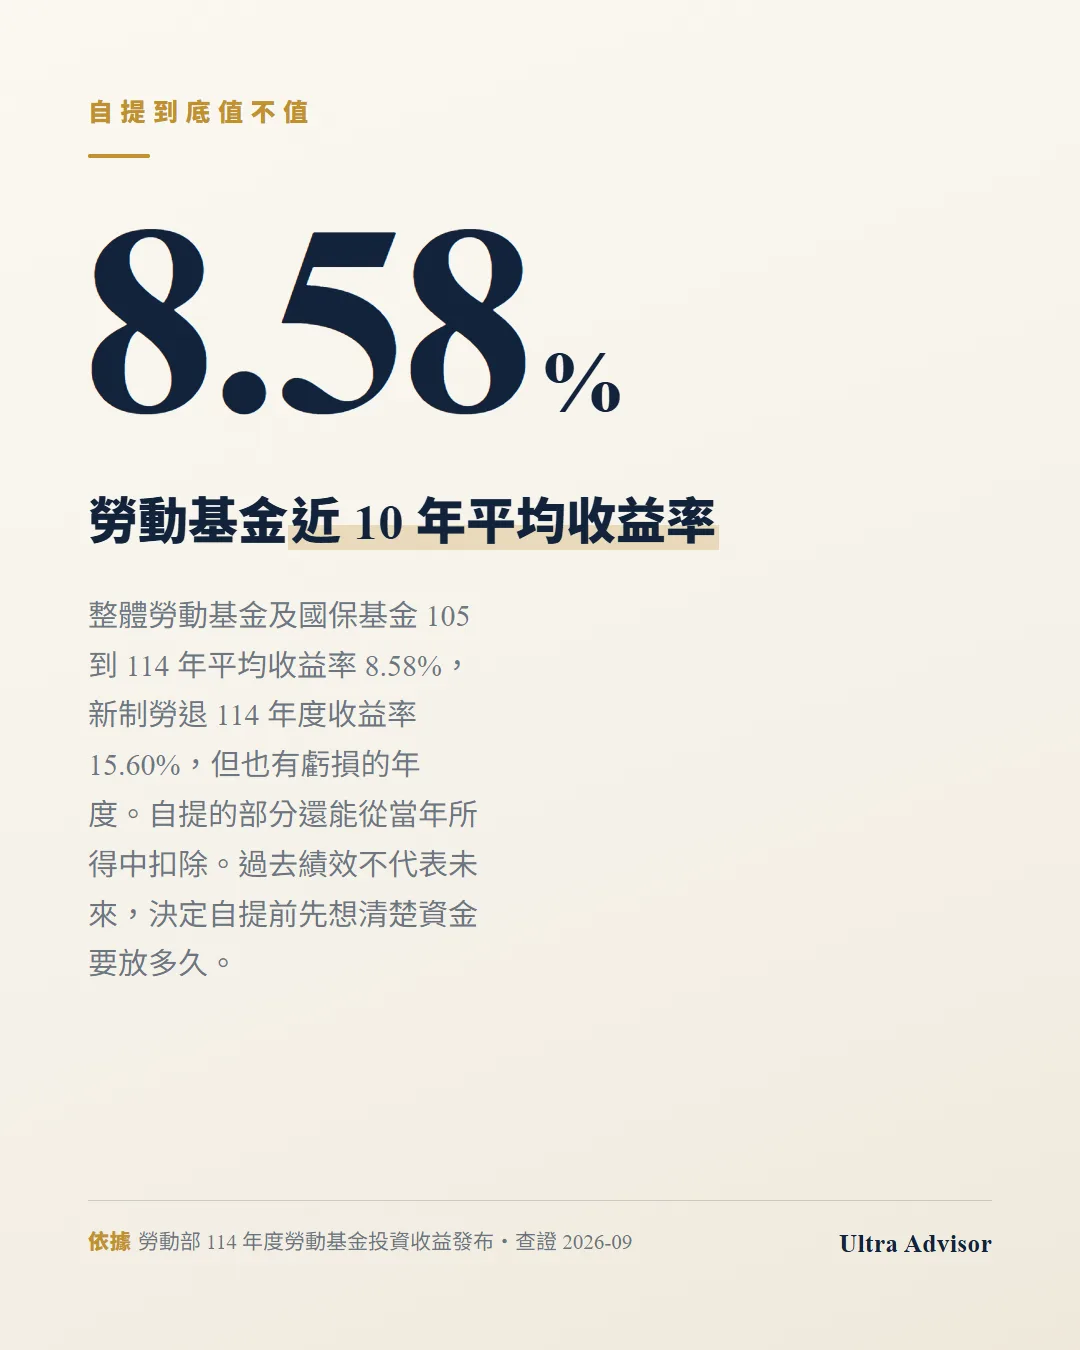
| 整體勞動基金及國保基金近 10 年(105~114 年度)平均 | 8.58% |
資料來源:勞動部 114 年度勞動基金投資收益發布。基金也有虧損年度(例如 2022 年),過去績效不代表未來表現。
勞退基金有「最低保證收益」:依勞工退休金條例 §23,運用收益不得低於以當地銀行 2 年定期存款利率計算的收益,不足由國庫補足。
但要注意:這個保證是在請領退休金時比較累積收益,不足才補足。虧損年度,個人專戶一樣會分配到負收益,帳面金額可能變少。
自提 vs 自己投資:哪個好?
| 比較項目 | 勞退自提 | 自己投資 |
|---|---|---|
| 節稅效果 | 有(依稅率) | 無 |
| 預期報酬 | 隨基金績效浮動(整體勞動基金近 10 年平均 8.58%) | 看你選什麼(股票 7%~10%) |
| 風險 | 請領時有 2 年定存利率的保證收益 | 可能虧損 |
| 流動性 | 60 歲才能領 | 隨時可用 |
| 適合族群 | 高稅率、保守型 | 低稅率、積極型 |
什麼人應該自提?
強烈建議自提的族群
- • 所得稅率 20% 以上:節稅效果顯著
- • 不擅長投資:與其亂投資虧錢,不如放勞退
- • 存不住錢:強迫儲蓄,60 歲前拿不出來
- • 追求穩定:請領時有 2 年定存利率的保證收益,但期間帳面仍會隨績效起伏
什麼人可以不自提?
可以考慮不自提的族群
- • 所得稅率 5% 或免稅:節稅效果有限
- • 有更好的投資管道:能穩定獲得 10%+ 報酬
- • 近期需要資金:買房、創業等大筆支出
- • 年紀較輕:距離 60 歲還很遠,可承受較高風險
領取時要課稅嗎?多數人稅負是零
自提時不計入當年度所得;領取時,勞退屬於所得稅法 §14 第九類的「退職所得」,有定額免稅,不是直接按你的稅率課稅。
退職所得怎麼算(所得稅法 §14 第九類):
- • 一次領:總額在「15 萬 × 退職服務年資」以下,所得額為零;超過 15 萬、未達 30 萬 × 年資的部分,只計一半;超過 30 萬 × 年資的部分才全數計入
- • 分期(月)領:全年領取總額先減除 65 萬,餘額才是所得額
- • 上述 15 萬、30 萬、65 萬是法條基準金額,財政部每年依物價指數調整公告,實際金額以當年度公告為準
以一般勞工的專戶金額,多數人領勞退時的所得額是零,實際不用繳稅。所以自提的節稅效果,多半就是「當年少繳的稅」,而不是「先省後補」。專戶金額很高、或退休後還有其他高額所得的人,再個別試算。
如何申請勞退自提?
- 填寫申請書:向公司人資部門索取「勞工退休金自願提繳申請書」
- 選擇提繳比率:1%~6%,可以隨時調整
- 公司代扣:每月從薪資中扣除,存入你的勞退專戶
- 年底免稅:申報所得稅時,自提金額會自動扣除
一句話結論
所得稅率 ≥ 12%:建議自提 6%
所得稅率 5% 或免稅:看個人需求
勞退自提的節稅效果在當年就確定,對稅率高的人效果明顯。
代價是資金要到 60 歲才能領,本金也會隨基金績效起伏;有近期大額資金需求的人,要先把流動性算進去。
📚 延伸閱讀
常見問題
勞退自提6%一年可以省多少稅?
自提金額免計入當年度綜合所得。以月薪5萬自提6%為例,每年自提36,000元:所得稅率12%年省4,320元、20%省7,200元、30%省10,800元、40%省14,400元。稅率越高,自提越划算。
勞退自提的錢什麼時候可以領?
60歲後可以領,可選月領或一次領。60歲前拿不出來,對存不住錢的人來說反而有強迫儲蓄的效果。
勞退基金會不會虧損?績效怎麼樣?
會有虧損年度,例如2022年。依勞工退休金條例第23條,請領時累積收益不得低於以2年定期存款利率計算的收益,不足由國庫補足;但虧損年度個人專戶仍會分配負收益,帳面可能變少。績效方面,新制勞退基金114年度收益率15.60%,整體勞動基金及國保基金近5年平均10.33%、近10年平均8.58%(勞動部114年度發布)。
什麼人適合勞退自提?什麼人可以不提?
所得稅率20%以上、不擅長投資、存不住錢或追求穩定的人強烈建議自提;所得稅率5%或免稅、有穩定10%以上報酬的投資管道、近期需要資金買房創業或年紀較輕的人,可以考慮不自提。
勞退自提免稅,那領的時候要課稅嗎?
領取時屬於退職所得,有定額免稅。一次領在「15萬×退職服務年資」以下所得額為零,15萬到30萬×年資的部分只計一半;月領每年先減除65萬(以上為法條基準金額,每年依物價指數調整公告)。多數勞工領勞退時所得額是零,實際不用繳稅。
勞退自提怎麼申請?
向公司人資部門索取「勞工退休金自願提繳申請書」,選擇1%到6%的提繳比率(可以隨時調整),之後公司每月從薪資代扣存入你的勞退專戶,年底申報所得稅時自提金額會自動扣除。