每年報稅最想知道的就是:「我要繳多少稅?」、「月薪多少以下不用繳稅?」 本文整理 2026 年報稅(114 年度所得)的最新數字,讓你一目了然。
📊 2026 報稅重點數字(114 年度所得)
- 一般免稅額:9.7 萬元(70 歲以上:14.55 萬)
- 標準扣除額:13.1 萬元(有配偶:26.2 萬)
- 薪資特別扣除額:21.8 萬元
- 基本生活費:21.3 萬元
- 單身免繳稅門檻:年收入 44.6 萬以下
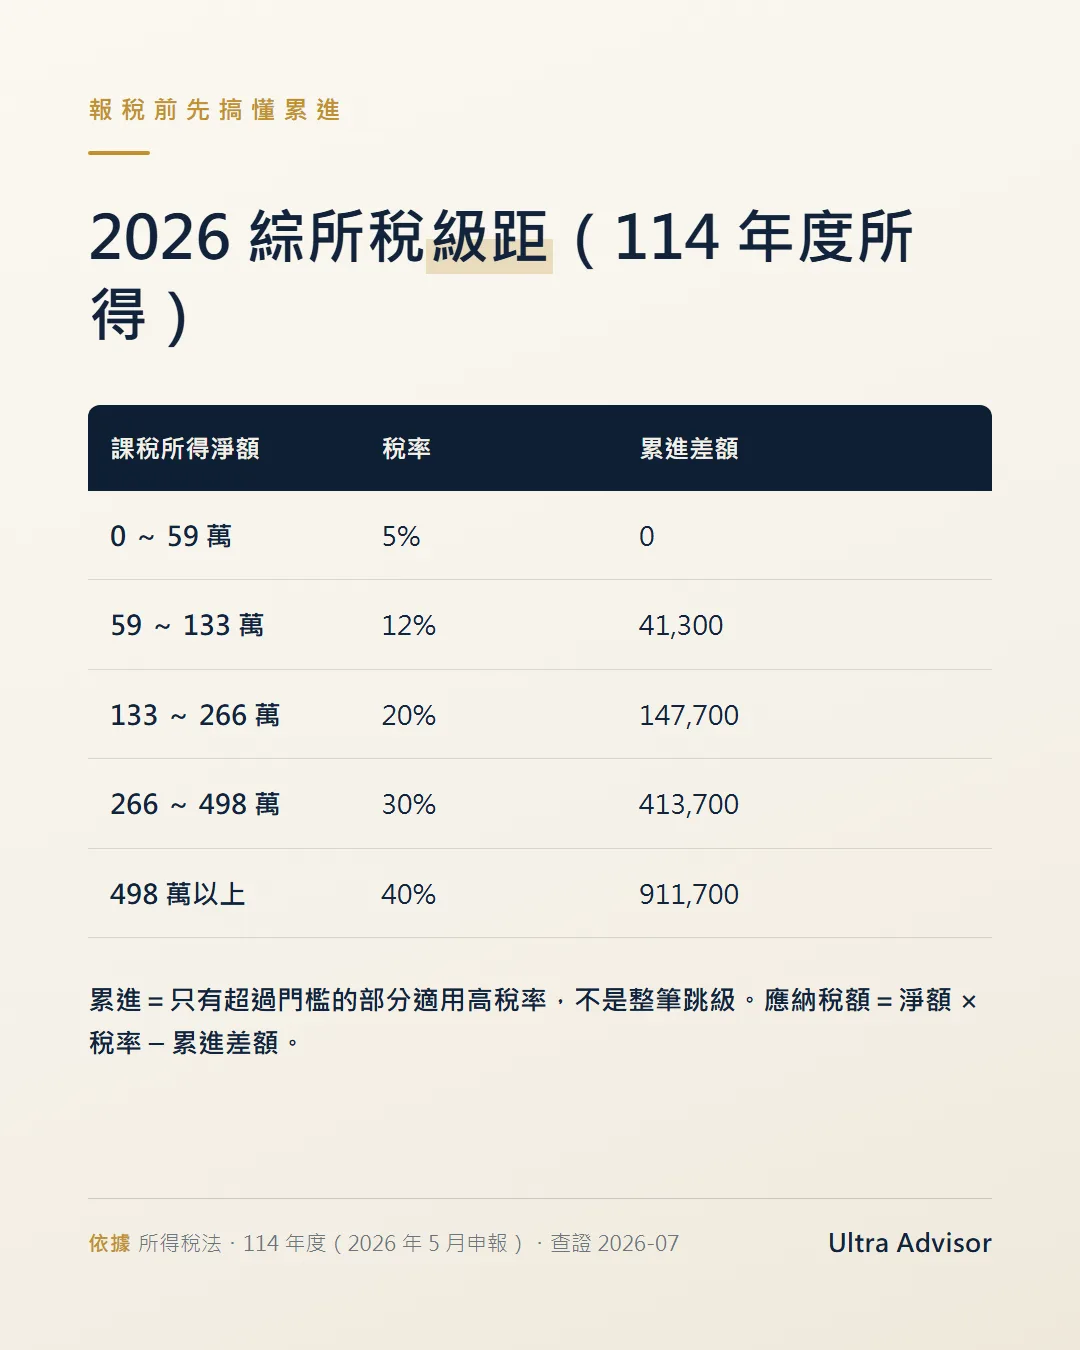
一、2026 年報稅適用稅率級距(114 年度)
所得稅是「累進稅率」,不是全部收入都用同一個稅率, 而是超過多少才用更高的稅率。
| 綜合所得淨額 | 稅率 | 累進差額 |
|---|---|---|
| 0~59 萬 | 5% | 0 |
| 59 萬~133 萬 | 12% | 41,300 元 |
| 133 萬~266 萬 | 20% | 147,700 元 |
| 266 萬~498 萬 | 30% | 413,700 元 |
| 超過 498 萬 | 40% | 911,700 元 |
💡 什麼是累進差額?
累進差額是用來快速計算稅金的數字。
公式:應繳稅額 = 所得淨額 × 稅率 - 累進差額
例如:所得淨額 80 萬
應繳稅額 = 80 萬 × 12% - 41,300 = 96,000 - 41,300 = 54,700 元
二、免稅額與扣除額一覽表
免稅額
| 項目 | 2026 年金額 |
|---|---|
| 一般免稅額 | 9.7 萬元 |
| 70 歲以上免稅額 | 14.55 萬元 |
※ 上表是 114 年度所得(2026 年 5 月申報)的金額。所得稅法 115/9/11 修正公布、自 115/1/1 施行:115 年度所得(2027 年 5 月申報)起,未成年受扶養子女的免稅額增加 50%,以 115 年度一般免稅額 10.1 萬計算為每人 15.15 萬元。
標準扣除額
| 項目 | 2026 年金額 |
|---|---|
| 單身 | 13.1 萬元 |
| 有配偶 | 26.2 萬元 |
特別扣除額
| 項目 | 2026 年金額 | 說明 |
|---|---|---|
| 薪資所得 | 21.8 萬元 | 上班族都可扣 |
| 儲蓄投資 | 27 萬元 | 利息、股利合計 |
| 身心障礙 | 21.8 萬元 | 每人 |
| 長期照顧 | 18 萬元 | 每人(調高) |
| 幼兒學前(第 1 名) | 15 萬元 | 6 歲以下 |
| 幼兒學前(第 2 名起) | 22.5 萬元 | 6 歲以下 |
| 教育學費 | 2.5 萬元 | 大專以上子女 |
| 房屋租金 | 18 萬元 | 租屋自住,有排富規定 |
三、免繳稅門檻是多少?
單身上班族
計算方式:免稅額 + 標準扣除額 + 薪資扣除額
9.7 萬 + 13.1 萬 + 21.8 萬 = 44.6 萬
結論:單身上班族年收入 44.6 萬以下,不用繳所得稅!
換算成月薪約 37,167 元。
單身租屋族(有租金扣除)
9.7 萬 + 13.1 萬 + 21.8 萬 + 18 萬(房屋租金特別扣除) = 62.6 萬
單身租屋族年收入 62.6 萬以下,可能免繳稅!
(房屋租金已改為特別扣除額,可與標準扣除額並用,但有排富規定)
雙薪家庭扶養 2 名幼兒
免稅額:9.7 萬 × 4 人 = 38.8 萬
標準扣除額:26.2 萬
薪資扣除額:21.8 萬 × 2 人 = 43.6 萬
幼兒學前:15 萬 + 22.5 萬 = 37.5 萬
合計 = 約 146.1 萬
雙薪家庭扶養 2 名 6 歲以下幼兒,年收入約 146 萬以下免繳稅!
※ 以上是 114 年度試算。115 年度所得起,兩名未成年子女的免稅額各為 15.15 萬元,其他項目也改用 115 年度的金額,門檻會再往上。
💰 免繳稅門檻速記
- 單身上班族:年收入 44.6 萬 以下
- 單身租屋族:年收入 62.6 萬 以下(含租金特別扣除)
- 雙薪 + 2 幼兒:年收入約 146 萬 以下
四、所得稅計算步驟
步驟說明
- 計算綜合所得總額:薪資 + 利息 + 股利 + 租金 + 其他
- 減除免稅額:每人 9.7 萬(70 歲以上 14.55 萬)
- 減除扣除額:標準扣除或列舉扣除(擇高)
- 減除特別扣除額:薪資、儲蓄投資、幼兒學前等
- 得出綜合所得淨額
- 套用稅率表計算稅額
計算範例:單身上班族年薪 80 萬
綜合所得總額:80 萬
- 免稅額:9.7 萬
- 標準扣除額:13.1 萬
- 薪資扣除額:21.8 萬
= 所得淨額:35.4 萬
應繳稅額:35.4 萬 × 5% = 17,700 元
五、標準扣除 vs 列舉扣除
| 項目 | 標準扣除 | 列舉扣除 |
|---|---|---|
| 金額 | 固定 13.1 萬(單身) | 依實際支出 |
| 需要收據嗎 | 不用 | 要 |
| 適合誰 | 大多數人 | 高額醫療、捐款、房貸利息者 |
列舉扣除額項目
- 捐贈:對政府、教育機構全額可扣;一般捐款最高所得總額 20%
- 保險費:每人每年最高 2.4 萬元(114 年度只有全民健保另計無上限;115 年度所得起,健保、勞保、農保、國民年金、軍公教保險的保險費都不受 2.4 萬元限制)
- 醫藥及生育費:無上限
- 自用住宅貸款利息:每年最高 30 萬元(需減除儲蓄投資扣除額)
※ 房屋租金自 113 年度起改列特別扣除額(上限 18 萬元,有排富規定),不在列舉扣除內,可與標準扣除額並用。
💡 什麼時候用列舉?
如果你的「醫療費 + 房貸利息 + 捐款 + 保險費」加起來超過 13.1 萬(單身)或 26.2 萬(夫妻), 就用列舉扣除比較划算。
六、基本生活費差額
2026 年基本生活費是 21.3 萬元。 政府規定,維持基本生活所需的費用不能被課稅。
計算方式
基本生活費總額(21.3 萬 × 人數)如果大於「免稅額 + 扣除額 + 部分特別扣除額」, 差額可以再從所得中扣除。
白話說:人口越多、扣除額相對不夠的家庭,可以多扣這筆差額。
七、常見問題 FAQ
Q1:股利要怎麼報稅?
股利有兩種選擇:
① 合併計稅:股利併入所得,可抵減 8.5%(上限 8 萬)
② 分離計稅:股利單獨課 28%
一般人用合併計稅較划算,高所得者可能用分離計稅。
Q2:夫妻一定要合併報稅嗎?
不用。夫妻所得仍要合併申報,但計稅方式有三種:全部所得合併計稅、薪資所得分開計稅、 各類所得分開計稅(所得稅法第 15 條)。報稅系統可以試算三種方式,選稅額最低的一種。
Q3:扶養父母可以節稅嗎?
可以。扶養 70 歲以上父母,每人免稅額提高為 14.55 萬(比一般免稅額多 4.85 萬)。 但父母的所得也要併入你的報稅。
📋 實際節稅試算範例
以 114 年度(2026 年 5 月申報)為例,單身、年薪 120 萬,扣掉免稅額 9.7 萬、標準扣除額 13.1 萬、薪資扣除額 21.8 萬,
所得淨額 75.4 萬,適用 12% 稅率,稅額 = 75.4 萬 × 12% − 41,300 = 49,180 元。
如果有自用住宅房貸,利息 30 萬可以改用列舉扣除。但列舉與標準扣除只能擇一,
改用列舉就不能再扣 13.1 萬的標準扣除額,實際多扣的是 30 − 13.1 = 16.9 萬(假設沒有要先減除的儲蓄投資扣除額)。
所得淨額降到 58.5 萬,落在 5% 級距,稅額 = 58.5 萬 × 5% = 29,250 元,
一年約省下 2 萬元的稅。
參考資料來源
📚 延伸閱讀
最後更新:2026 年 1 月 19 日
本文資訊僅供參考,實際稅務規定以財政部公告為準。