每年 5 月報稅,很多人都是「照著系統按一按」就送出了。
但你真的知道自己的稅是怎麼算的嗎?
這篇用最簡單的方式,讓你一次搞懂。
一、先搞懂基本概念
報稅其實就是在算一道數學題:
應繳稅額 = (所得 - 免稅額 - 扣除額)× 稅率
簡單說:
- 所得:你一整年賺了多少錢
- 免稅額:政府讓你「免算」的額度
- 扣除額:你可以「扣掉」的項目(房貸利息、保險費等)
- 稅率:根據你的所得級距,稅率不同
重點來了:扣越多,繳越少。
所以節稅的核心,就是合法地增加扣除額。
二、綜所稅級距表(114 年度所得,2026 年 5 月申報)
台灣採用「累進稅率」,收入越高,稅率越高。
但不是全部收入都用最高稅率,而是「分段計算」。
⚠️ 本文的級距、免稅額與扣除額都是 114 年度所得(2026 年 5 月申報)適用的數字。115 年度所得(2027 年 5 月申報)是另一組值:級距 61 萬/138 萬/277 萬/519 萬,免稅額 10.1 萬、標準扣除額 13.6 萬(有配偶 27.2 萬)、薪資與身障特別扣除額 22.7 萬;另依 115/9/11 修正公布的所得稅法,115 年度起未成年受扶養子女免稅額增加 50%(每人 15.15 萬),勞保、農保、國民年金、軍公教保險的保險費也和健保費一樣不受 2.4 萬元限制。對客戶講之前,先確認是哪一個申報年度。
| 綜合所得淨額 | 稅率 | 累進差額 |
|---|---|---|
| 0 ~ 59 萬 | 5% | 0 |
| 59 萬 ~ 133 萬 | 12% | 41,300 |
| 133 萬 ~ 266 萬 | 20% | 147,700 |
| 266 萬 ~ 498 萬 | 30% | 413,700 |
| 498 萬以上 | 40% | 911,700 |
💡 怎麼用這張表?
假設你的所得淨額是 100 萬:
稅額 = 100 萬 × 12% - 41,300 = 78,700 元
(用「所得淨額 × 稅率 - 累進差額」一步算出,不用分段算)
三、免稅額與扣除額一覽
這些是你可以從所得中「扣掉」的項目:
免稅額(每人都有)
| 對象 | 金額 |
|---|---|
| 一般人 | 97,000 元 |
| 70 歲以上本人、配偶、受扶養直系尊親屬 | 145,500 元 |
標準扣除額 vs 列舉扣除額(二擇一)
| 類型 | 金額 |
|---|---|
| 標準扣除額(單身) | 131,000 元 |
| 標準扣除額(夫妻合併) | 262,000 元 |
| 列舉扣除額 | 依實際支出,但多數項目各有上限(保險費每人 2.4 萬、購屋借款利息每戶 30 萬且須減除儲蓄投資特別扣除額、一般捐贈以綜合所得總額 20% 為限) |
怎麼選?如果你的列舉項目(房貸利息、保險費、醫療費、捐款等)加起來超過標準扣除額,就選列舉;否則選標準。
特別扣除額
| 項目 | 額度 | 說明 |
|---|---|---|
| 薪資所得特別扣除額 | 218,000 元 | 有薪資收入就能扣 |
| 儲蓄投資特別扣除額 | 270,000 元 | 存款利息可扣除 |
| 幼兒學前特別扣除額 | 第 1 名 150,000 元 第 2 名起每人 225,000 元 |
6 歲以下子女(適用稅率 20% 以上者不適用) |
| 教育學費特別扣除額 | 每人 25,000 元 | 大專以上子女 |
| 身心障礙特別扣除額 | 每人 218,000 元 | 領有身心障礙證明(或舊制身心障礙手冊) |
| 長期照顧特別扣除額 | 每人 180,000 元 | 符合長照資格 |
📊 實際案例
小明是上班族,年薪 120 萬,單身:
所得淨額 = 120 萬 - 9.7 萬(免稅額)- 13.1 萬(標準扣除額)- 21.8 萬(薪資扣除額)
= 75.4 萬
稅額 = 75.4 萬 × 12% - 41,300 = 49,180 元
實質稅率只有 4.1%,不是 12%!
四、最低稅負制(AMT)是什麼?
有些人用了很多「免稅優惠」,導致實際繳的稅很少。
政府覺得不公平,所以設計了最低稅負制。
🎯 一句話解釋
「算兩種稅,繳比較高的那個。」
綜所稅 vs 最低稅負制的關係
A|基本稅額(低消)
所得淨額
+)五大項(見下表)
+)分開計稅之股利
−)750 萬
──────
×)20%
= 基本稅額
B|一般所得稅額(實際)
所得淨額
×)稅率
−)累進差額
──────
= 應納稅額
−)投資抵減稅額
+)分開計稅股利稅額
= 一般所得稅額
⚖️ A 和 B 取高者繳納
哪些收入要計入基本所得額?
| 項目 | 規定 |
|---|---|
| 海外所得 |
未滿 100 萬免計入 100 萬以上全數計入 |
| 特定保險給付 |
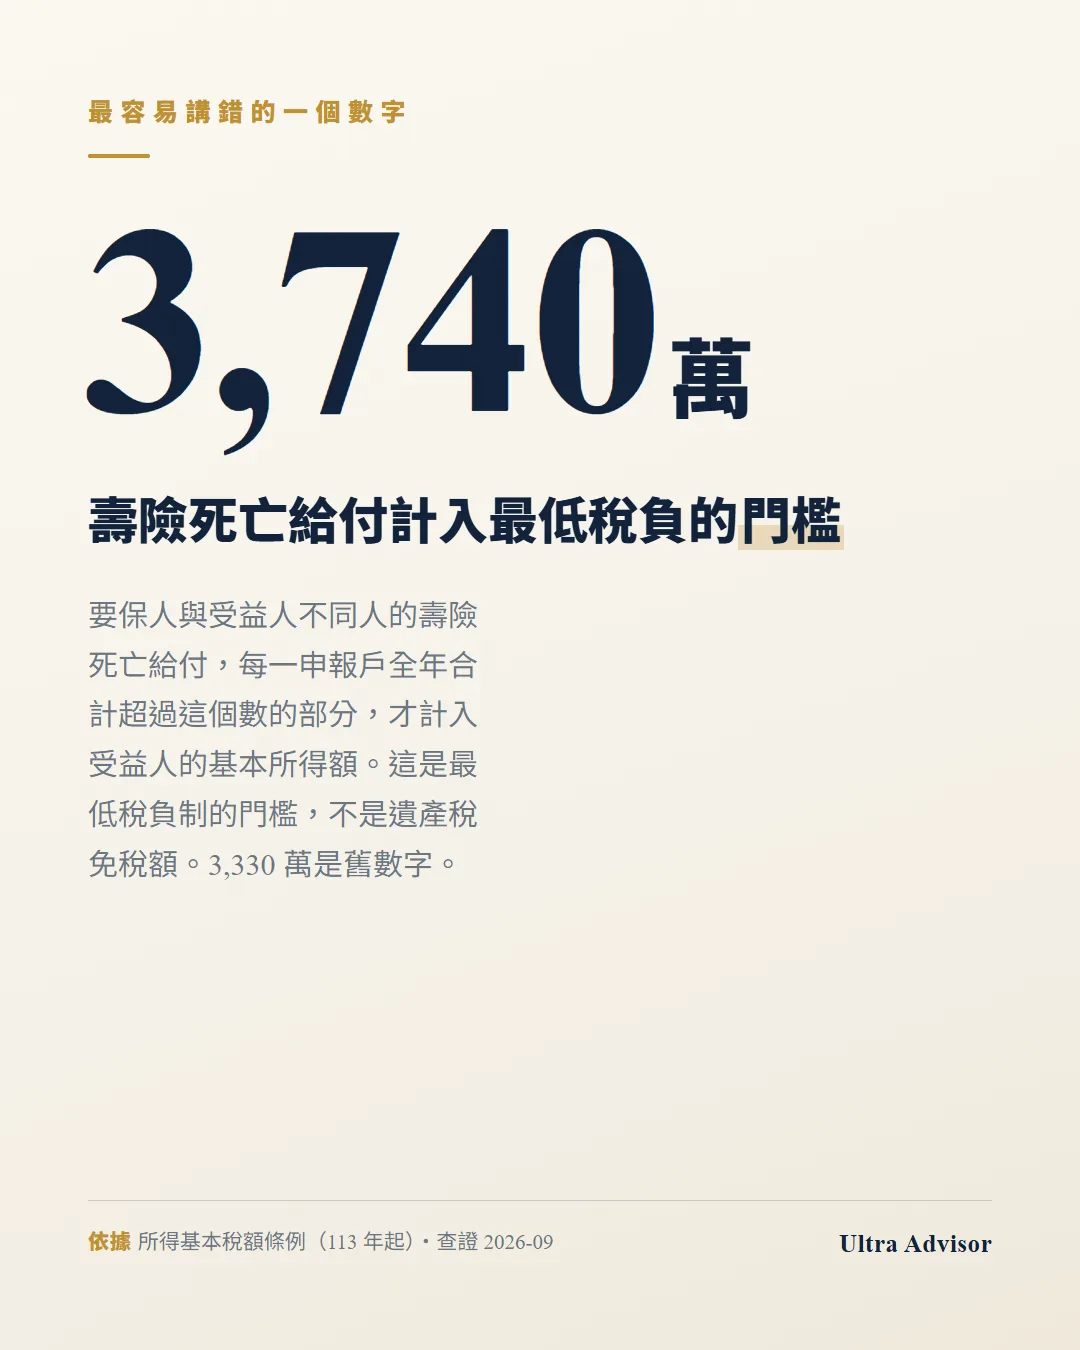
受益人 ≠ 要保人之壽險、年金給付: • 死亡給付:3,740 萬以下免計入,超過部分計入 • 非死亡給付:全數計入(無免稅額) |
| 有價證券交易所得 | 未上市櫃股票、私募基金受益憑證 |
| 非現金捐贈金額 | 申報列舉扣除之非現金捐贈 |
| 分開計稅之股利 | 選擇 28% 分開計稅的股利 |
⚠️ 保險給付特別注意
- 健康險、傷害險給付 → 不計入基本所得額
- 受益人 = 要保人的壽險、年金 → 不計入基本所得額
- 受益人 ≠ 要保人的壽險、年金 → 要計入(死亡給付每一申報戶全年合計 3,740 萬以下免予計入基本所得額,超過部分才計入;這是計入門檻,不是免稅額)
計算公式
基本稅額 = (基本所得額 - 750 萬)× 20%
- 若 基本稅額 ≤ 一般所得稅額 → 不用補繳
- 若 基本稅額 > 一般所得稅額 → 補繳差額
📊 計算範例
老王今年:所得淨額 400 萬,綜所稅應繳 400 萬 × 30% − 413,700 = 786,300 元;另有海外所得 300 萬
基本所得額 = 所得淨額 400 萬 + 海外所得 300 萬 = 700 萬
因為 700 萬 < 750 萬(免稅門檻)
→ 不用繳最低稅負!
五、保險與稅務的關係
這是很多人搞不清楚的地方,一次講清楚:
保費可以抵稅嗎?
| 保險類型 | 可扣除額度 | 說明 |
|---|---|---|
| 人身保險費 | 每人 24,000 元 | 壽險、醫療險、意外險等 |
| 全民健保費 | 全額 | 不受 24,000 上限限制 |
| 勞保、農保、國保、軍公教保險費 | 併入每人 24,000 元(114 年度) | 114 年度所得:與人身保險費合計每人每年 24,000 元為限(所得稅法 §17)。115 年度所得起:所得稅法 115/9/11 修正,改為和健保費一樣不受 24,000 元限制 |
保險理賠要繳稅嗎?
| 情況 | 是否課稅 |
|---|---|
| 要保人=受益人 | 免稅 |
| 要保人 ≠ 受益人的壽險、年金死亡給付,每一申報戶全年合計 ≤ 3,740 萬 | 不計入基本所得額 |
| 同上,每一申報戶全年合計 > 3,740 萬 | 超過部分計入基本所得額(非死亡給付則全數計入) |
| 死亡給付(指定受益人) | 原則不計入遺產(保險法 §112),但命中實質課稅態樣時可能被計回遺產課稅 |
💡 保險節稅小提醒
- 要保人和受益人設為同一人,理賠金免計入最低稅負
- 死亡給付指定受益人,依保險法 §112 原則上不作為遺產;但重病、高齡、躉繳、短期、密集、鉅額、舉債投保、保額≦保費等情形,國稅局可依實質課稅原則把保險金計回遺產課稅,詳見實質課稅八大態樣
- 每年保費記得申報列舉扣除,每人最高 24,000 元
六、常見問題 Q&A
Q:我有海外基金,要怎麼報稅?
A:海外所得超過 100 萬才需要申報。申報後,會加入基本所得額計算。如果基本所得額低於 750 萬,實際上不用多繳稅。
Q:夫妻要合併申報還是分開?
A:系統會自動計算三種方式(全部合併、薪資分開、全部分開),選最有利的。一般來說,雙薪家庭選擇薪資分開計稅較有利。
Q:扶養父母可以節稅嗎?
A:可以!每扶養一位,免稅額增加 97,000 元(70 歲以上為 145,500 元)。但父母的所得也會併入你的申報,要算算看是否划算。
Q:股票股利要怎麼報稅?
A:兩種方式二擇一:
① 合併計稅:股利併入所得,可抵減 8.5%(上限 8 萬)
② 分開計稅:股利單獨課 28%
一般來說,適用稅率 30% 以下的人,選合併較有利。
七、合法節稅小撇步
✅ 馬上可以做的事
-
確認扶養人口
父母、子女、兄弟姊妹都可能可以申報扶養 -
保費單據別丟
人身保險每人可扣 24,000 元,健保費全額可扣 -
自用住宅房貸利息
每戶最高可扣 30 萬(要扣掉儲蓄投資扣除額) -
捐款收據保存好
對政府的捐獻及國防、勞軍捐贈不受金額限制;對教育、文化、公益、慈善機構或團體的捐贈,以綜合所得總額 20% 為限 -
醫療收據別忘記
付給公立醫院、健保特約醫療院所(或財政部認定的醫院)的醫藥費可以列舉扣除;有保險給付的部分不能扣,非醫療目的的支出(例如純美容)通常也不能扣
八、一張圖搞懂
年收入
↓ 減掉
免稅額(每人 9.7 萬)
↓ 減掉
標準扣除額(單身 13.1 萬 / 夫妻 26.2 萬)
或 列舉扣除額(保費、房貸、醫療等)
↓ 減掉
特別扣除額(薪資 21.8 萬、儲蓄 27 萬等)
↓ 等於
所得淨額
↓ 乘以
稅率(5% ~ 40%)
↓ 等於
應繳稅額
📌 本文重點
- 基本公式:稅額 =(所得 - 免稅額 - 扣除額)× 稅率
- 稅率級距:5% → 12% → 20% → 30% → 40%
- 最低稅負:基本所得額超過 750 萬,且基本稅額高於一般所得稅額時才需要補繳
- 海外所得:超過 100 萬才需申報
- 保險理賠:要保人=受益人,理賠免稅
- 節稅關鍵:扶養人口、保費、房貸利息、醫療費
報稅其實不難,搞懂規則後,就是按部就班填資料。
早點了解,早點規劃,就能合法少繳稅。
本文為一般資訊整理,個案規劃請諮詢稅務律師或會計師。