台灣遺產稅採累進稅率,最高可達 20%。了解遺產稅的計算方式與合法節稅策略, 可以讓財富更有效率地傳承給下一代。本文整理 2026 年最新的遺產稅規定與實務操作。
一、2026 年遺產稅免稅額與扣除額
免稅額
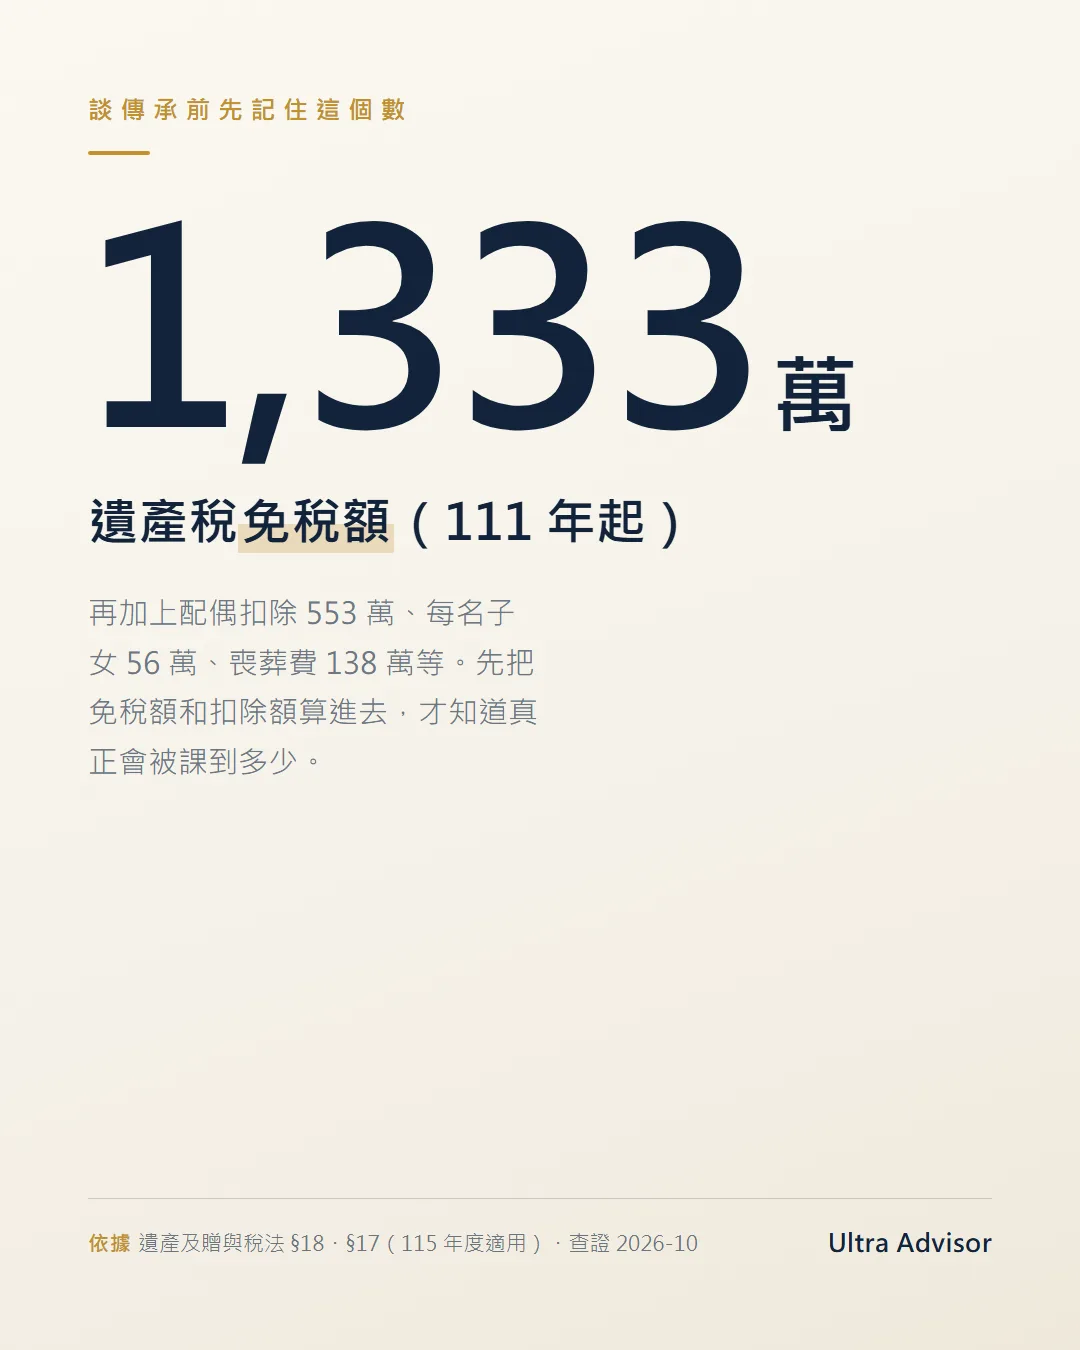
2026 年遺產稅免稅額為 1,333 萬元。 這是每位被繼承人的基本免稅額度,遺產淨額在此金額以下免課遺產稅。
扣除額項目
除了免稅額外,還有多項扣除額可以降低應稅遺產:
| 扣除項目 | 金額(2026年) |
|---|---|
| 配偶扣除額 | 553 萬元 |
| 直系血親卑親屬扣除額(每人) | 56 萬元 |
| 父母扣除額(每人) | 138 萬元 |
| 身心障礙扣除額(每人) | 693 萬元 |
| 喪葬費扣除額 | 138 萬元 |
| 未成年子女扣除額 | 56萬×(18-年齡) |
二、遺產稅率級距
台灣遺產稅採累進稅率,2026 年稅率如下:
| 課稅遺產淨額 | 稅率 | 累進差額 |
|---|---|---|
| 5,621 萬元以下 | 10% | 0 |
| 5,621 萬 ~ 1 億 1,242 萬 | 15% | 281.05 萬 |
| 超過 1 億 1,242 萬 | 20% | 843.15 萬 |
三、遺產稅計算實例
📊 案例:王先生的遺產稅計算
- 遺產總額:8,000 萬元(房產 5,000 萬 + 存款 3,000 萬)
- 繼承人:配偶 1 人、成年子女 2 人
計算過程:
| 遺產總額 | 80,000,000 |
| - 免稅額 | - 13,330,000 |
| - 配偶扣除額 | - 5,530,000 |
| - 子女扣除額(2人) | - 1,120,000 |
| - 喪葬費扣除額 | - 1,380,000 |
| 課稅遺產淨額 | 58,640,000 |
稅額計算(適用 15% 稅率):
58,640,000 × 15% - 2,810,500 = 5,985,500 元
四、合法節稅策略
1. 善用每年贈與免稅額
每人每年有 244 萬元 的贈與免稅額。夫妻合計每年可以移轉 488 萬元 給子女,完全免稅。持續 20 年,就能移轉近 1 億元。
2. 購買保險的免稅效果
依保險法第 112 條與遺產及贈與稅法第 16 條第 9 款,約定於被繼承人死亡時給付其所指定受益人的人壽保險金,不計入遺產總額。但要注意三層條件:
- 須有「指定受益人」:受益人不限法定繼承人;未指定受益人時,保險金會作為被保險人的遺產
- 最低稅負制:要保人與受益人不同的死亡給付,每一申報戶全年合計超過 3,740 萬元的部分,要計入受益人的基本所得額(3,740 萬是計入門檻,不是遺產稅免稅額)
- 實質課稅:重病、高齡、躉繳、短期、鉅額、舉債投保等態樣,國稅局可依實質課稅原則把保險金整筆計回遺產課稅,詳見實質課稅八大態樣
3. 不動產的節稅空間
不動產遺產是以「公告現值」計算,通常低於市價。但要注意近年來公告現值 逐步調高,節稅空間有限。此外,繼承後出售可能面臨「房地合一稅」。
4. 信託規劃
透過「他益信託」可以將資產在信託成立時視為贈與,提前移轉並鎖定價值。 適合預期資產會大幅增值的情況。
⚠️ 注意事項
- 死亡前 2 年內贈與配偶、各順序繼承人及其配偶的財產,仍要併入遺產總額;2026-09-11 公布的修法改由受贈人繳納這部分的擬制遺產稅額
- 生前處分財產如被認定為「脫產」,可能被追繳稅款
- 稅務規劃應諮詢專業會計師或稅務律師
五、遺產稅的流動性風險
許多人的遺產以不動產為主,現金比例偏低。當繼承發生時,可能面臨 「有房沒錢繳稅」的窘境。以上述案例為例,繼承人須在死亡之次日起 6 個月內申報遺產稅, 核定後近 600 萬的稅款要在核定納稅通知書送達後 2 個月內繳清,逾期繳納會加徵滯納金。
如何預防流動性風險?
- 購買足額壽險:保險金可以作為繳納遺產稅的資金來源
- 保留適當現金:建議現金佔總資產的 10-20%
- 提前規劃:透過贈與逐步移轉資產,降低遺產總額
結語
遺產稅規劃是長期的財務工程,越早開始越有優勢。建議在 50 歲左右就開始 思考資產傳承的問題,預留充足的時間進行規劃。
如果你的資產規模較大,強烈建議諮詢專業的稅務顧問, 根據你的具體情況制定個人化的傳承方案。
最後更新:2026 年 1 月 5 日
本文數據以財政部 2026 年公告為準。稅務規劃請諮詢專業人士。