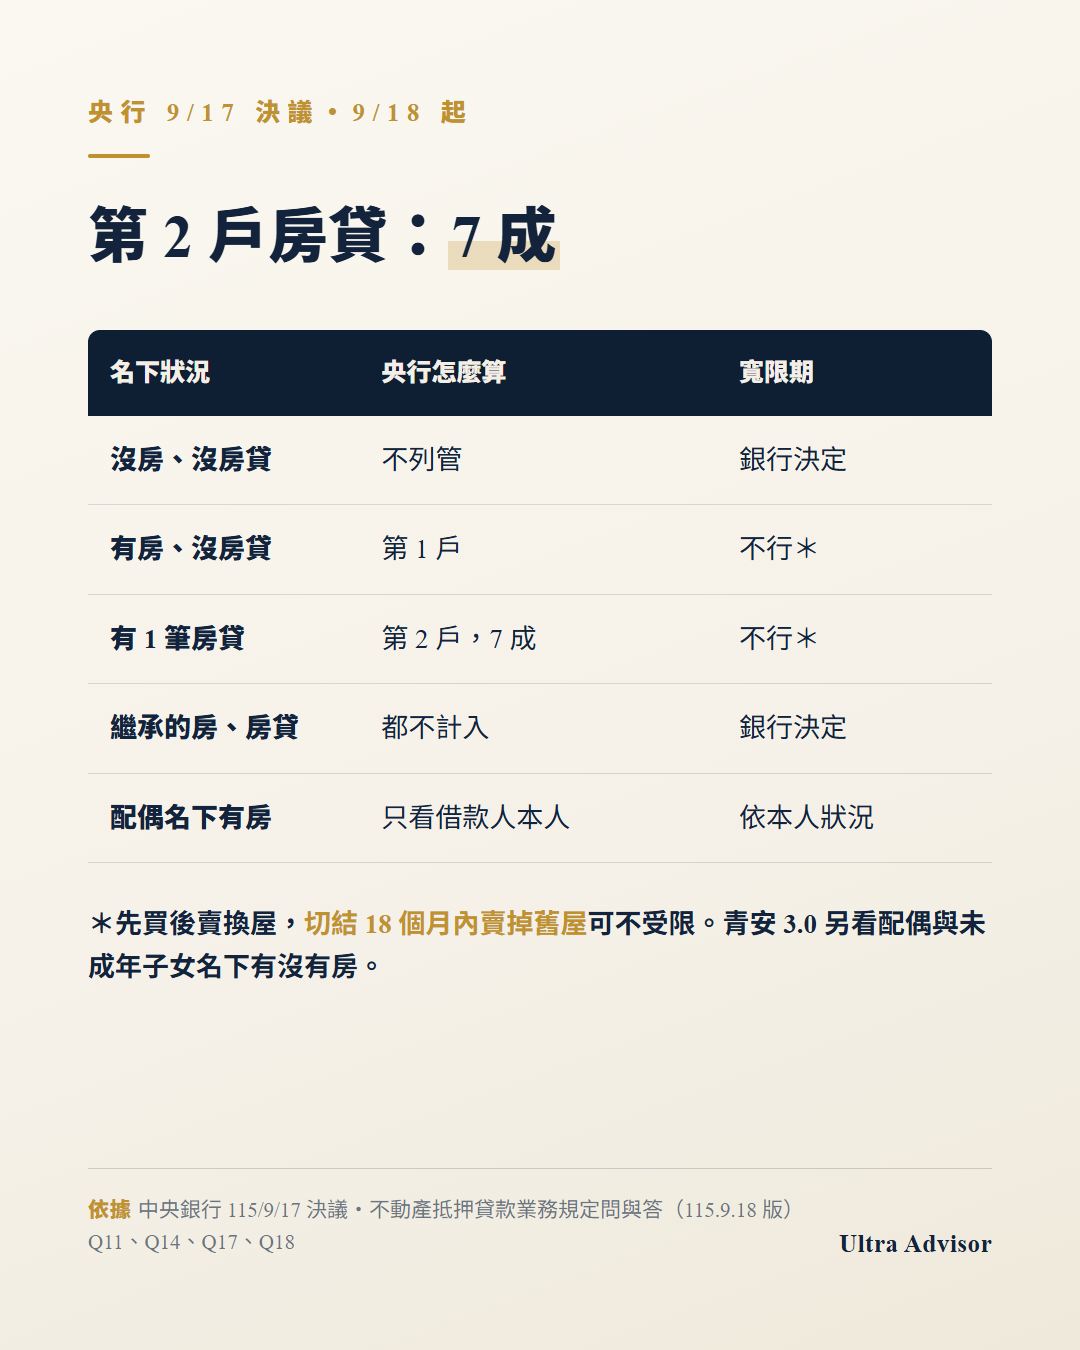
央行 9 月 17 日決議,自然人第 2 戶房貸成數上限由 6 成調為 7 成,9 月 18 日起實施, 寬限期(前幾年只繳利息、不還本金)仍然不行。央行算「第幾戶」看的是借款人本人名下的房貸筆數,繼承來的不算。 網路流傳的對照圖,繼承那兩列就有三格不對。
三件事先看懂
- 改了什麼:第 2 戶成數 6 成變 7 成;購地貸款刪掉「切結動工」。寬限期、第 3 戶、高價住宅都沒變。
- 誰受影響:名下已有 1 筆房貸、要再買房的人,自備款少準備 1 成;9/17 前已送件還沒撥款的可以改用 7 成,已撥款的可以比照 7 成增貸。
- 最大誤解:「第 2 戶」不是看名下有幾間房,是看本人有幾筆買房的房貸;繼承的房子和房貸都不算。
一、9/17 改了什麼、沒改什麼
央行理監事會決議維持政策利率不變,重貼現率仍是 2%。信用管制只動兩處,其他全部維持:
| 項目 | 9/17 以前 | 9/18 起 |
|---|---|---|
| 自然人第 2 戶購屋貸款 | 6 成、不得有寬限期 | 7 成、不得有寬限期 |
| 購地貸款 | 5 成、保留 1 成動工款、附興建計畫、切結一定期間內動工 | 5 成、保留 1 成動工款、附興建計畫,刪除切結動工 |
| 名下有房屋者的第 1 戶 | 不變:不得有寬限期,央行未設成數上限 | |
| 第 3 戶以上 | 不變:3 成、不得有寬限期 | |
| 高價住宅(台北 7,000 萬、新北 6,000 萬、其他縣市 4,000 萬元以上) | 不變:3 成、不得有寬限期,不分戶數 | |
| 公司法人購置住宅 | 不變:3 成、不得有寬限期 | |
| 餘屋貸款/工業區閒置土地 | 不變:3 成/4 成 | |
第 2 戶今年已經放寬兩次:3 月 20 日由 5 成調為 6 成,這次再調到 7 成。 央行在記者會資料說明,考量青安貸款 3.0 剛上路、台股交投熱絡,「尚不宜大幅放寬」, 所以只調整第 2 戶成數,用意是協助第 2 戶「供家人或自己購屋自住」的需求。 7 月底全體銀行不動產貸款集中度是 34.44%,比 2024 年 6 月底的高點 37.61% 低了 3.17 個百分點。
二、央行用兩把尺:名下有沒有房、有幾筆房貸
很多人以為「第 2 戶」是名下第二間房子。央行的規定不是這樣算的,銀行會做兩項查詢:
- 有沒有房屋:查「全國財產稅總歸戶財產查詢清單」(財政部彙整個人名下房屋土地的清單),借款人名下有沒有建物, 權狀沒有「住」字的也算。繼承取得的建物不計入。
- 有幾筆房貸:查聯徵中心(銀行共用的信用紀錄資料庫),借款人名下以房屋為抵押、用途代號「1」(購置不動產)的放款, 或銀行確認實際用途是買房的放款。一筆擔保品算一戶,因繼承而承受的房貸不計入,撥款前銀行還會再查一次。
兩把尺交叉之後,分成四類:
| 名下狀況 | 央行歸類 | 成數上限 | 寬限期 |
|---|---|---|---|
| 沒房屋、沒房貸 | 不列管 | 銀行核定 | 央行不禁止 |
| 有房屋、沒房貸 | 第 1 戶 | 央行未設上限 | 不得有 |
| 已有 1 筆房貸 | 第 2 戶 | 7 成 | 不得有 |
| 已有 2 筆以上房貸 | 第 3 戶以上 | 3 成 | 不得有 |
所以名下有三間房但都已經還清貸款,買下一間仍歸「第 1 戶」:央行不限成數,只是不能有寬限期。 反過來,名下只有一間房但還在繳房貸,買第二間就是「第 2 戶」。 兩個提醒:買的是高價住宅,不管第幾戶都是 3 成、不得有寬限期; 「央行不禁止」也不代表銀行一定給,銀行內規比央行嚴格時依內規辦理。
三、八種情況逐格對照
最近網路上流傳一張「115 年 9 月後貸款規定」對照圖,列了八種名下情況,分「青安」「首購」「寬限期」三欄打勾。 「首購」不是法規用語,央行和財政部都沒有定義。下表把它拆成央行實際在看的欄位,逐格對照央行 「不動產抵押貸款業務規定問與答」(115 年 9 月 18 日生效版)與財政部國庫署「青安 3.0 問答集」。 下表的判斷都以非高價住宅為前提。
| 借款人的情況 | 央行歸類 | 寬限期(央行) | 青安 3.0 |
|---|---|---|---|
| 本人名下沒有房 | 不列管 | 不禁止 | 要看配偶與未成年子女也沒有房,才有資格 |
| 已有一間房,沒有房貸 | 第 1 戶 | 不得有;換屋切結 18 個月內賣掉舊屋可以有 | 不行;舊屋先賣掉就可以 |
| 已有一間房,還有房貸 | 第 2 戶,7 成 | 不得有;換屋切結後成數與寬限期都不受限 | 不行 |
| 配偶名下有房,沒有房貸 | 央行只看借款人本人 | 不禁止(本人名下沒房時) | 不行 |
| 配偶名下有房,也有房貸 | 央行只看借款人本人 | 不禁止(本人名下沒房時) | 不行 |
| 夫妻名下都沒有房 | 不列管 | 不禁止 | 可以(還要符合年齡、所得、房價等條件) |
| 繼承一間房,沒有房貸 | 繼承的房屋不計入 | 不禁止 | 原則不行;公同共有換算持分面積未滿 40 平方公尺可以 |
| 繼承一間房,連同房貸 | 房屋、房貸都不計入 | 不禁止 | 同上一列 |
對照下來,那張圖有幾處要修正:
- 繼承那兩列錯了三格。央行問與答 Q11 寫明繼承取得的建物不計入房屋數,Q14 寫明因繼承而承受的房貸不計入房貸戶數。 繼承一間房(不論有沒有房貸),在央行眼中等於名下沒房、沒房貸,不受「不得有寬限期」限制,也不會變成第 2 戶。 圖上兩格「寬限期 ✗」不符合問與答;「繼承有貸款:首購 ✗」則和同一張圖「繼承無貸款:首購 ✓」前後矛盾,房貸既然不計入,兩列應該同樣處理。
- 「已有一間房」兩列漏了換屋例外。先買後賣的自住換屋族,和銀行切結撥款後 18 個月內賣掉舊屋, 可以不受寬限期限制(Q17);已有一筆房貸的,還可以不受 7 成上限限制(Q18)。
- 「配偶有房」兩列,結論與央行條文一致,但要說清楚理由。央行規定只寫「借款人名下」, 問與答全文沒有提到配偶。夫妻共同借款、或配偶當連帶保證人時怎麼認定,央行文件沒有寫,要以承貸銀行的認定為準。
- 「個人名下無房產:青安 ✓」條件不完整。青安 3.0 看的是借款人本人、配偶和未成年子女三方都沒有自有住宅, 還要申貸時未滿 50 歲、本人年所得 200 萬元以內、房價在上限內,而且 112 年 8 月 1 日以後沒有貸過青安或農安。
另外,「繼承無貸款」這一列圖上寫「首購 ✓」,和央行規定吻合;只要不把「首購」讀成「名下從來沒有房子」,就不會誤會。
四、第 2 戶從 6 成變 7 成,自備款少多少
用本站自住與投資房貸比較一文的假設利率 2.6%、30 年本息平均攤還、無寬限期試算:
| 房價 | 6 成:貸款/自備 | 7 成:貸款/自備 | 自備款少 | 月付 6 成 → 7 成 |
|---|---|---|---|---|
| 1,000 萬元 | 600 萬/400 萬 | 700 萬/300 萬 | 100 萬元 | 24,020 → 28,024 元 |
| 1,500 萬元 | 900 萬/600 萬 | 1,050 萬/450 萬 | 150 萬元 | 36,031 → 42,036 元 |
| 2,000 萬元 | 1,200 萬/800 萬 | 1,400 萬/600 萬 | 200 萬元 | 48,041 → 56,048 元 |
7 成是上限,實際核貸成數仍看鑑價、收入與信用;以鑑價或買賣金額較低者計算。 自備款少了,月付多了約 17%,而且第 2 戶沒有寬限期,第一個月就要本金利息一起繳。 評估時先確認現金流撐得住,再談成數。
兩個銜接規定,手上有案子的人要知道:
- 9/17 以前已送件、還沒撥款:第 2 戶和購地貸款可以改用 9/18 的新規定(問與答「其他」Q1)。
- 9/17 以前已撥款的第 2 戶:切結增貸資金不流向受限的不動產,可以洽原貸銀行比照 7 成辦理增貸, 但不得有寬限期(問與答「其他」Q7)。增貸細節可參考房貸增貸、轉增貸申請指南。
五、換屋族:18 個月內賣掉舊屋
先買後賣的換屋族,央行有兩條協處措施,都要和銀行簽切結:
| 情況 | 要做到 | 換到什麼 |
|---|---|---|
| 有房、沒房貸,買第 1 戶(Q17) | 撥款後 18 個月內賣掉原有房屋、完成移轉登記 | 可以有寬限期 |
| 有 1 筆房貸,買第 2 戶(Q18) | 撥款後 18 個月內賣掉第 1 戶、完成移轉,清償房貸並塗銷抵押權(到地政事務所註銷銀行的抵押登記) | 不受 7 成上限與寬限期限制 |
沒做到的代價不小:取消寬限期、立即收回 18 個月原本應該攤還的本金(第 2 戶還要收回成數差額), 並從撥款日起按貸款餘額追溯罰息;用轉貸規避的,另收違約金。這兩條措施適用 113 年 9 月 20 日(含)以後錄案的貸款案件。 央行記者會資料顯示,今年第 2 季銀行辦理切結換屋 342 戶,多數借款人 12 個月內就賣掉舊屋,所以這次沒有再延長期限。 舊屋賣得掉的時間沒有把握,就別把寬限期算進還款計畫。寬限期的利弊可以看 房貸寬限期完整利弊分析。
六、青安 3.0 跟這次放寬的關係
央行問與答 Q4 寫明,財政部青安貸款不受第 1 戶、第 2 戶的限制,但高價住宅等其他規定仍然適用。 青安 3.0 本來就只給名下無自有住宅的人,所以這次第 2 戶放寬和青安族沒有直接關係。幾個常被問的條件:
- 本人、配偶、未成年子女的財產歸戶清單都查不到建物;停車位、靈骨塔位可以由銀行審認視為無自有住宅。
- 以前有房、已經賣掉或轉讓,拿得出登記謄本就可以申辦,不限第一次購屋。
- 財產清單查不到房子,但聯徵顯示名下有以建物擔保的放款,不符資格。
- 持有共有住宅,持分換算面積合計未滿 40 平方公尺可以申辦;115 年 8 月 1 日起,繼承後還沒分割的房子(公同共有),可以按自己依繼承比例應得的份額(潛在應有部分)換算面積。
- 112 年 8 月 1 日以後貸過青安的,不能再貸(限貸一次)。寬限期最長 5 年,但不是每案都核給。
額度、利率與房價上限的完整整理,看青安 3.0 懶人包; 被年齡、所得或房價卡住的替代方案,看青安 3.0 三道門檻的替代方案。
七、購地貸款:切結動工刪了,其他沒變
購地貸款(買都市計畫住宅區、商業區土地)仍是最高 5 成,其中 1 成要等動工後才撥,也仍要附具體興建計畫。 刪掉的是「切結於一定期間內動工興建」:已經切結的舊案,實際動工時程改由銀行依授信實務個案認定。 央行說明,這項規定 2021 年 12 月實施以來,銀行已依個案訂定動工時程,所以回歸銀行處理。 土地、股票、保單等資產怎麼變現,整理在六種資產變現流程與成本。
八、顧問可以怎麼用
- 先問兩件事,再談成數。客戶名下有沒有房屋(含繼承來的)、名下有幾筆買房用途的房貸。 答案決定央行歸類,比「是不是首購」準確得多。
- 夫妻誰來當借款人,會改變結果。房子和房貸在誰名下、誰出面借,會影響央行歸類和青安資格, 細節見夫妻聯名買房指南,送件前請銀行確認認定方式。
- 換屋客戶排時間表。18 個月從撥款日起算,把賣屋時程、違約會被收回的本金算清楚,再決定要不要簽切結。
- 已撥款的第 2 戶客戶,評估要不要增貸。多出來的 1 成可以增貸,但資金不能再買受限的不動產,也沒有寬限期。
Ultra Advisor 的速查表已同步 9/18 的信用管制與換屋規定,內建 AI 副手傲創遇到房貸題會查表回答; 房貸試算工具分別輸入 6 成、7 成的貸款金額,就能比較月付與總利息。
免費註冊,幫客戶試算第 2 戶房貸本文規定取自中央銀行 115 年 9 月 17 日理監事聯席會議決議新聞稿及附件對照表、 「中央銀行對金融機構辦理不動產抵押貸款業務規定」(115 年 9 月 17 日發布、9 月 18 日生效)、 同規定問與答(115 年 9 月 18 日生效版)購置住宅貸款 Q4、Q11、Q14、Q17、Q18 與其他 Q1、Q7, 以及同日記者會參考資料、簡報與「外界關心之議題」(不動產貸款集中度、換屋協處統計、放寬理由); 3 月調整取自央行 115 年 3 月 19 日新聞稿。青安 3.0 條件取自財政部國庫署「公股銀行辦理青年安心成家購屋優惠貸款問與答」 (115 年 7 月 29 日更新)。查證日 2026-09-17。 自備款與月付為依假設利率 2.6% 計算的試算值,非官方數字。網路對照圖的「首購」一詞無官方定義, 本文以央行歸類對照。實際核貸成數、寬限期與戶數認定,以承貸銀行查證結果為準; 對規定有疑問可洽中央銀行 (02)2357-1999;個案規劃請洽承貸銀行,或諮詢地政士、會計師。規定可能滾動調整,引用前請確認版本日期。