《遺產及贈與稅法》部分條文修正案,立法院在 2026 年 8 月 21 日三讀通過, 總統在 2026 年 9 月 11 日公布(行政院原版草案是 7 月 30 日院會通過)。 這不是加稅,而是把一筆稅「換人繳」,而這個改變, 跟每一個做過生前贈與規劃的家庭都有關。 先講結論:修法已經定案,臨時抱佛腳的移轉,路越來越窄。新法依中央法規標準法第 13 條,已於 2026 年 9 月 13 日施行。
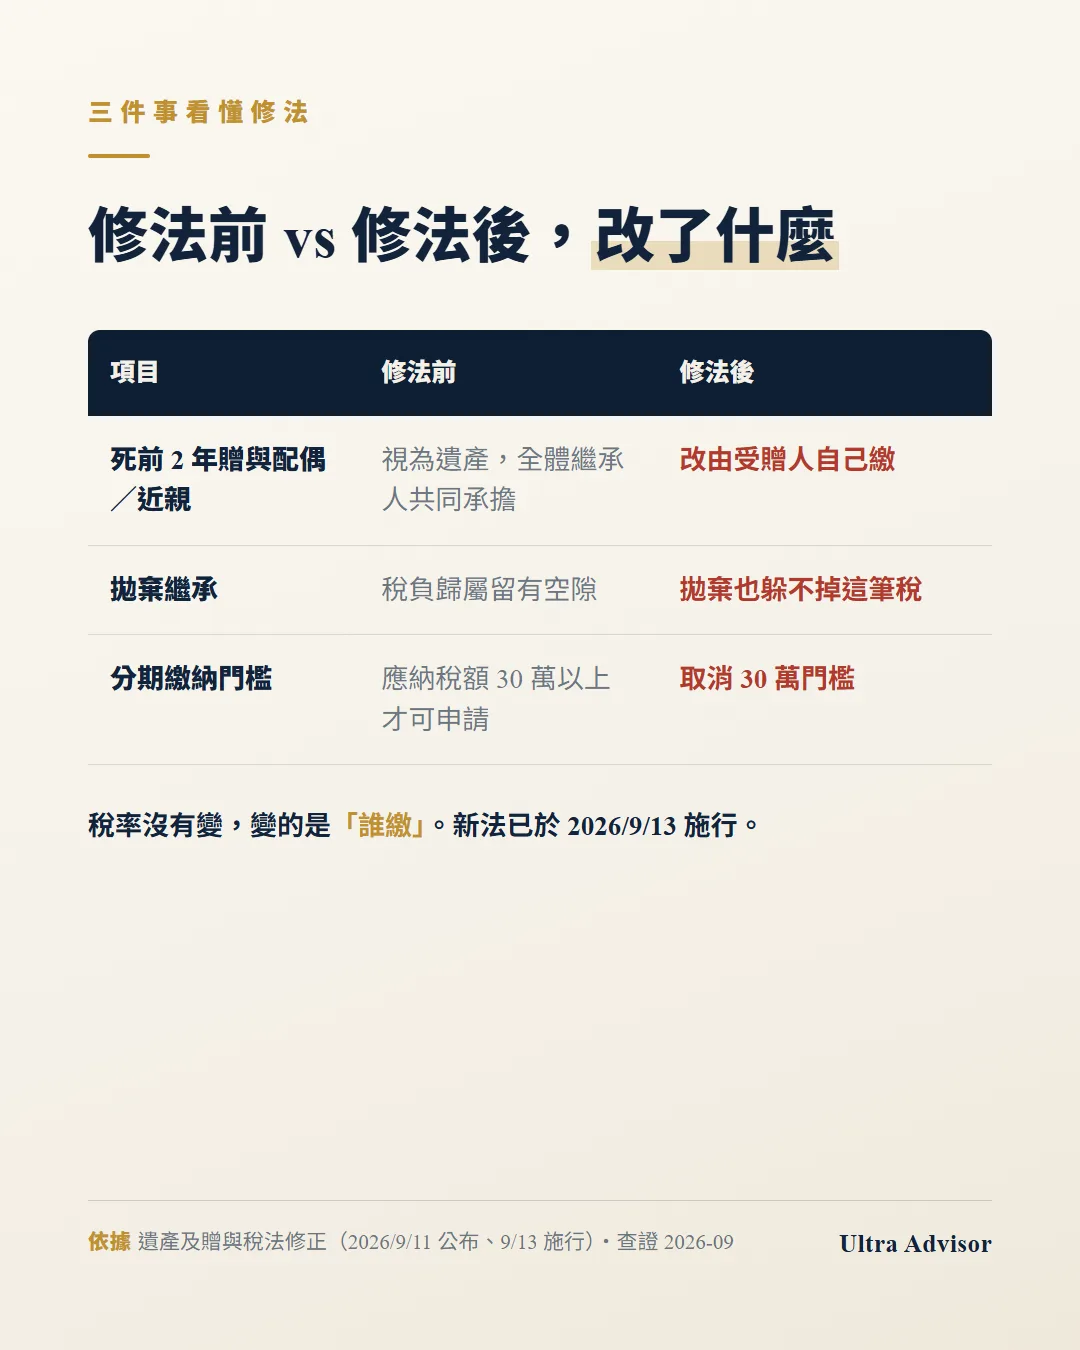
一、改了什麼:死前兩年的贈與,改由「拿到的人」繳稅
修法前的規定:過世前兩年內贈與配偶或特定近親(配偶、各順序繼承人及其配偶)的財產, 會被「視為遺產」(法律上叫擬制遺產,意思是財產雖然已經送出去,稅法上仍當成遺產算)合併課遺產稅, 法律沒有寫清楚這部分的稅由誰負擔,結果常由全體繼承人一起承擔。 修正後的第 6 條把這筆稅改成由受贈人自己負擔: 擬制遺產仍併入遺產總額,按各受贈財產占遺產總額的比例算出來的遺產稅額,以各受贈人為納稅義務人。 誰拿到那筆財產,誰繳那部分的稅。
| 項目 | 修法前 | 修法後(2026-09-11 公布) |
|---|---|---|
| 死前 2 年內贈與配偶/近親 | 視為遺產;法律未明定稅負歸屬,原本由全體繼承人承擔。2024-10-28 憲法法庭判決後,贈與配偶的部分已由財政部過渡處理原則按比例歸配偶負擔 | 仍併入遺產總額,按比例算出的稅額由各受贈人繳(第 6 條) |
| 受贈人拋棄繼承 | 稅負歸屬有空隙(見下段) | 受贈人本身就是這部分稅額的納稅義務人,拋棄繼承不影響 |
| 分期繳納門檻 | 應納稅額 30 萬元以上才可申請 | 刪除 30 萬元門檻(第 30 條) |
| 用遺產中的存款繳稅 | 限制較多 | 繼承人得以多數決方式用遺產中的存款繳稅(第 30 條) |
同一次修法也調整了配偶剩餘財產差額分配請求權的扣除規則(第 17 條之 1:死亡前 2 年內贈與配偶的財產,視為被繼承人現存財產), 新增死亡後經法院判決確定遺產權屬案件的申報與核課期間規定(第 23 條:遺產稅仍是死亡之次日起六個月內申報;死亡後才經法院判決確定歸屬的財產,自判決確定之次日起六個月內補申報), 並刪除遺囑執行人為納稅義務人的規定、改為可由遺囑執行人代為申報繳稅(第 6 條)。稅率完全沒有動。
二、誰受影響:收過贈與的配偶與近親,拋棄繼承也躲不掉
過去實務上,收了贈與再拋棄繼承,可能讓這筆稅落到沒拿到財產的其他繼承人頭上。 2024 年 10 月 28 日憲法法庭 113 年憲判字第 11 號判決,已先認定「讓其他繼承人用自己繼承的遺產替受贈配偶繳稅」違憲, 並要求兩年內修法。 這次修法就是把這個空隙補上: 受贈人本身就是那部分稅額的納稅義務人,就算拋棄繼承,死前兩年內收到的贈與,該繳的稅一樣要繳。
換句話說,受影響最大的是這兩種人:
- 近兩年內收過大額贈與的配偶或近親:若發生繼承事實,這筆稅會直接算在你頭上,而不是全體繼承人分攤。
- 原本把「拋棄繼承」當避稅出口的規劃:這條路在修法後已經堵住。
三、最大誤解:這不是加稅,適用時點也要看清楚
看到新聞先不用恐慌,兩件事要分清楚:
第一,稅率沒有變,變的是「誰付」。 整體稅負不會因此增加,改變的是稅負在家庭成員之間的分配方式。
第二,新法已於 2026 年 9 月 13 日施行,過世日期決定適用哪一套規則。 修正條文第 59 條規定自公布日施行,依中央法規標準法第 13 條,從公布日起算至第三日,也就是 2026 年 9 月 13 日生效。 新法第 6 條第 5 項另有一條過渡規定,但範圍很窄:只適用於 2024 年 10 月 28 日起至新法施行前過世、 且配偶拋棄繼承或喪失繼承權的案件,不是這段期間過世的案件都一律適用新法。 財政部表示會配合修正施行細則、申報書表與網路申報系統。 家裡剛好有繼承案件卡在這段期間的,不要自行推定,先跟國稅局或稅務專業人士確認。
還有一個很多人漏看的過渡處理:財政部在 2025 年 7 月 28 日依憲法法庭判決訂了 「被繼承人死亡前二年內贈與配偶之財產併計遺產總額課徵遺產稅稽徵作業處理原則」。 這是財政部的行政作業原則,不是修法條文;適用範圍除了 2024 年 10 月 28 日(憲法法庭宣判日)以後發生的繼承案件, 也包括在那天之前已經發生、但尚未核課或尚未核課確定的案件,適用到修正條文施行日的前一天(2026 年 9 月 12 日)。 所以家人就算在 2024 年 10 月 28 日以前過世,只要遺產稅還沒核定確定(例如還在申報、復查或訴訟中), 贈與配偶那部分的稅負歸屬都可能適用這套處理,建議現在就跟稅務專業人士核對。
四、對做規劃的人,真正的訊號是什麼
這次修法傳達了一個很清楚的方向:臨時的移轉,路越來越窄。 死前兩年的贈與本來就會被抓回來課稅,現在連「誰繳」都算得更清楚、更躲不掉。 反過來說,提早、有制度的安排,價值就更突出:
- 保險給付走的是另一條路:人壽保險金指定受益人時, 依保險法第 112 條不作為被保險人的遺產。 這讓保險成為傳承規劃裡確定性較高的工具之一: 不進遺產分配協商程序、給付快、直接到指定的人手上 (但若被其他繼承人認為是刻意規避特留分,實務上仍可能引發民事爭議,並非零風險)。
- 但保險不是免稅魔法:指定受益人的死亡給付, 每一申報戶全年合計超過 3,740 萬元的部分, 仍要計入受益人的基本所得額(最低稅負制); 而且「重病投保、高齡投保、躉繳投保、短期密集投保」這類明顯以避稅為目的的安排, 國稅局可依實質課稅原則整筆計回課稅。 完整的判斷標準,詳見 保險金免遺產稅?3,740 萬誤解與實質課稅八大態樣。 保險的價值在「制度化的預留稅源與指定傳承」,不在鑽漏洞。
- 修法裡也有放寬:刪除申請分期繳納的 30 萬元門檻、 繼承人可用多數決方式以遺產中的存款繳稅。繳納彈性變大是好事, 但更好的做法仍是事先就準備好稅源,而不是指望事後的繳納彈性。
五、給你的行動清單
- 近兩年內有做過大額贈與(尤其給配偶)的家庭:重新試算一次稅負歸屬,搞清楚新法下這筆稅會落在誰頭上、受贈人有沒有繳納能力。
- 家人過世、遺產稅還沒核課確定的(不論是在 2024 年 10 月 28 日之前或之後過世):現在就核對擬制遺產的稅負歸屬,確認適用財政部過渡處理原則還是新法。
- 盤點你的傳承安排:有多少是「確定給到指定的人」的(保險受益人、遺囑、信託),有多少還停在「默認狀態」?基本稅額試算可搭配 遺產稅贈與稅速查表與 2026 遺產稅完整指南。
- 規則已定,趁早重新檢視:死亡前兩年這條線會一直往前滾動,越早安排稅源與受益人,選項越多。
延伸閱讀:民法第 1223 條刪除兄弟姊妹特留分的修正,也已在 2026 年 8 月 17 日公布, 自公布六個月後施行(約 2027 年 2 月中旬,確切施行日以法務部公告為準),傳承規則正在密集變動中, 可搭配 兄弟姊妹特留分刪除解析與 無子女族群傳承指南一起看。
本文依 2026 年 9 月 11 日總統公布之《遺產及贈與稅法》部分條文修正案整理, 條文重點參考財政部 2026 年 8 月 21 日三讀新聞稿;過渡處理參考財政部 2025 年 7 月 28 日訂定之稽徵作業處理原則。 修正條文第 59 條規定自公布日施行,依中央法規標準法第 13 條於 2026 年 9 月 13 日生效。 個案規劃請諮詢稅務律師或會計師。
本文依據
下面的條文與官方數字是本文結論的來源,點開可以直接核對原文。
- 總統府公報「修正遺產及贈與稅法條文」(115/9/11):修正第 6、17-1、23、26、30、41、51 條的公布原文
- 財政部新聞稿「總統今(11)日修正公布遺產及贈與稅法部分條文」:擬制遺產改以受贈人為納稅義務人等四項修正重點的官方說明
- 遺產及贈與稅法第 15 條:死亡前二年內贈與配偶與各順序繼承人及其配偶的財產,視為遺產併入總額
- 遺產及贈與稅法第 6 條:修正後的納稅義務人規定(擬制遺產部分由受贈人負擔)
- 中央法規標準法第 13 條:法規明定自公布日施行者,自公布之日起算至第三日起發生效力
查核日期:2026 年 10 月 24 日,作者謝民義(Ultra Advisor 創辦人)。法規若有修正,以主管機關最新公告為準;個案規劃請諮詢專業人士。