顧問口中的「用 AI」,至少是四種不同的產品:通用大模型、條款工作台、保險法律 AI、保單辨識建檔。 它們回答的問題不一樣。買錯品類的症狀很一致:月費照繳,客戶問到「這張附約第幾項」,還是得自己翻 PDF。
AI 查到的條款答案,可以直接跟客戶講嗎?
不建議直接講。講之前先核原文:打開那張保單的條款,對到條號、附表項次、等待期與除外責任,確認後再用自己的話說明。AI 的輸出不是契約解釋,核保與理賠以保險公司的決定為準。
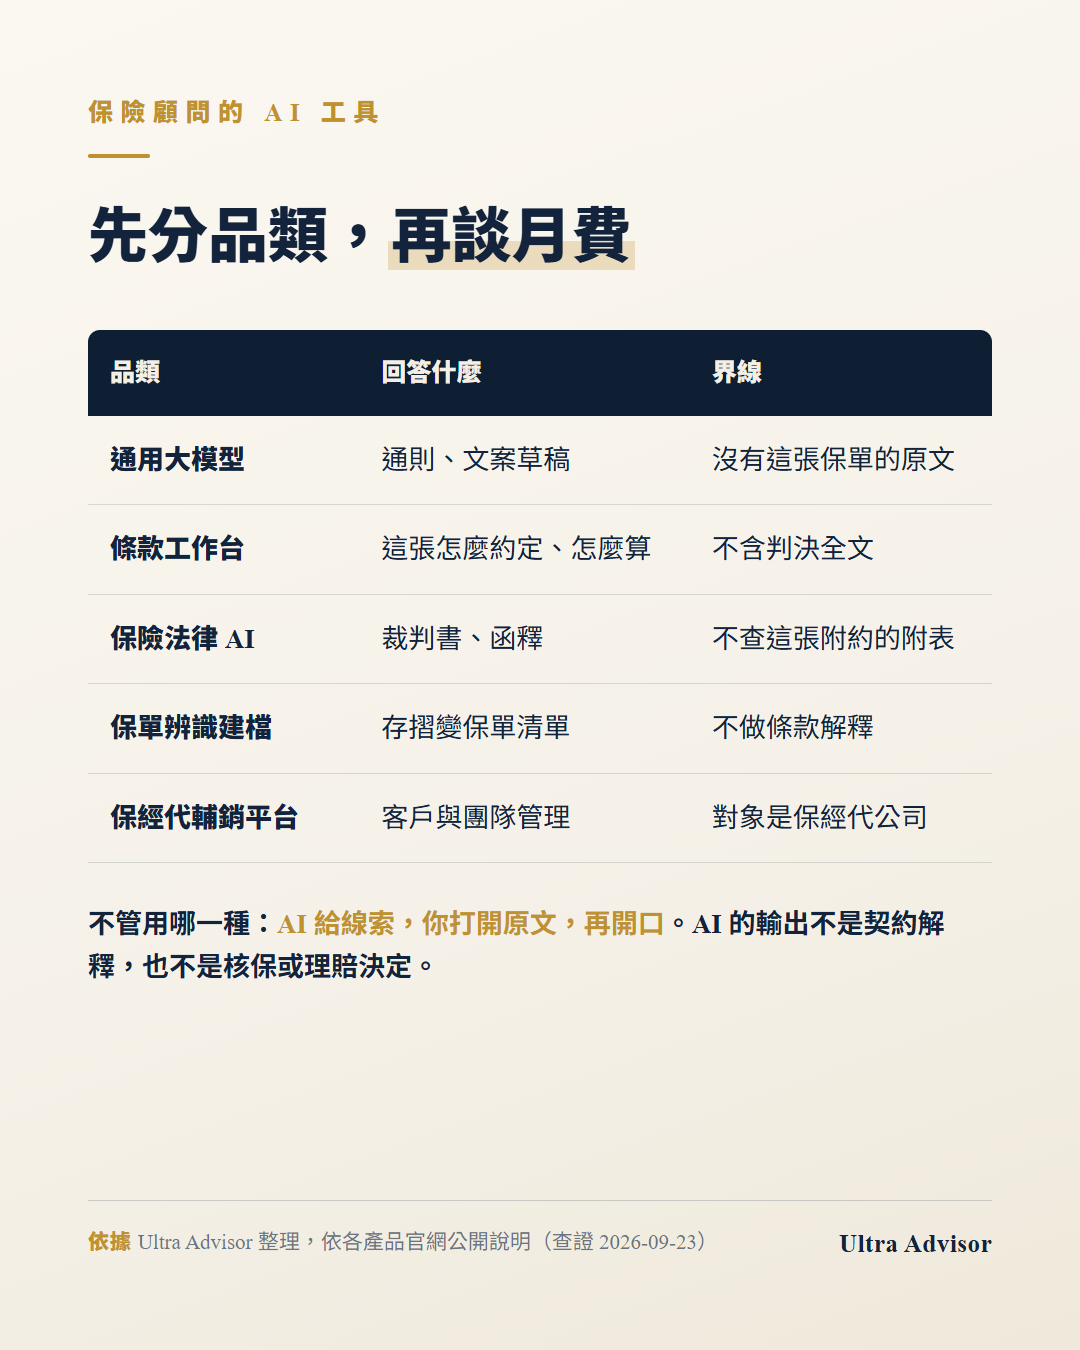
先講立場:我們是 Ultra Advisor 的團隊,做給台灣保險顧問用的條款級 AI 工作台,所以這是一篇有立場的選型文。 文中其他產品的描述,只採用它們官網或公開頁寫的內容,查證日 2026 年 9 月 23 日,細節以對方當頁為準。
還有一句要先講:AI 的輸出不是契約解釋,也不是保險公司的核保或理賠決定。 任何要講給客戶聽、寫進建議書的內容,都要回到保單原文、費率表與公司正式文件核對。工具省的是翻找時間,持照的責任不會轉給模型。
一、先講清楚:你缺的是哪一種能力
顧問的一天,大概卡在這幾段:
- 獲客:要持續有專業內容可發,但沒時間每篇從零寫。
- 會談前:客戶丟來一疊保單或一份保險存摺,要先建檔、抓缺口。
- 會談中:客戶問「這張失能險到底怎麼賠」,你需要的是對得上那張附約附表的答案,不是網路上的通則。
- 會談後:要有圖、有報告,讓客戶帶回去跟家人講。
- 爭議與進修:要查法院怎麼判、函釋怎麼寫,需求又換到另一個資料庫。
同樣叫「AI」,有的幫你寫限動文案,有的幫你讀保險存摺,有的幫你問條款原文,有的幫你搜裁判書。 條款級的內容長什麼樣,可以看我們的失能險 1-11 級給付表拆解: 重點是對得上附表項次,不是「失去工作能力就一定賠」這種口語版。選工具前先問自己:我要的是通則,還是這種對得上商品的深度?
二、一張表看完:五種常見選項
| 品類 | 主要回答什麼 | 公開舉例 | 答不了什麼 |
|---|---|---|---|
| 通用大模型 | 通則說明、文案草稿、整理逐字稿 | ChatGPT、Gemini、Claude | 沒有你手上那張保單的條款全文時,容易講得像真的卻對不上原文 |
| 條款工作台 | 這張保單怎麼約定、費率怎麼算、停售了換哪張,並帶進會談工具與報告 | Ultra Advisor | 不是裁判書全文庫,也不是保經代的組織後台 |
| 保險法律 AI | 保險相關裁判書、函釋、法稅知識怎麼說 | JudgAI | 官網沒有寫到逐張商品條款與費率表的查詢(以其當頁為準) |
| 保單辨識建檔 | 把保險存摺或保單照片變成客戶的保單清單 | 河馬業務版 | 建檔不等於條款解釋,辨識結果仍要人工核對 |
| 保經代輔銷平台 | 客戶管理、活動與團隊績效、保單健診、組織權限 | CloudWinner 企業版 | 適用對象是保經代公司(企業版方案,官網另有 7 天免費試用) |
各家官網寫的內容:
- JudgAI 自稱「AI 保險科技平台」「保險業務專業 AI 助手」,第一個列出的對象是保險顧問與業務人員, 內容是保險司法裁判書、法險知識庫與國稅、行政函釋。有免費版(每日提問上限 5 次),專業版年費 18,888 元。 它跟條款工作台都是給保險顧問用的,差別在資料的主體:一邊是法院與主管機關怎麼說,一邊是這張保單契約怎麼寫。 兩者怎麼分工,另外寫在Ultra Advisor 和 JudgAI 差在哪。
- 河馬業務版的教學是把壽險公會的「保險存摺」投保紀錄 PDF 上傳,系統拆成一張張保單卡片讓你核對建檔, 頁面也提醒「辨識數據僅供參考,請以原始保單為準」。
- CloudWinner 企業版寫明「適用對象:保經代」,功能列在「輔銷管理」底下,包括客戶管理、活動管理、 保單健診(含 AI 解讀)與組織權限,另標示 ISO/IEC 27001、27701 認證,提供 7 天免費試用。
- Ultra Advisor 官網公開的是 22,236 份保單條款全文 AI 問答、18,218 份官方費率表逐格試算、 全國 63 萬筆實價登錄行情,另有保單健診 OCR、遺產稅與退休缺口試算、法規函釋查詢、客戶異議陪練、16 種視覺化工具, 內建 AI 副手傲創。官網也寫明「2026 上線初期,首批顧問實測中」。數字會隨資料更新,以官網當頁為準。
自己上傳幾份條款 PDF 給通用模型,也能問出答案。差別在那是你自己維護的一小疊文件, 和持續更新的條款庫、費率表、停售對照不是同一層東西。「我也問過 AI」不代表已經選對品類。
三、三種顧問,先補哪一塊
1. 會談常被條款細節問倒,PDF 翻到冒汗
先看條款工作台。你要的是問完能指回原文與條號、能用官方費率表試算、能產出客戶看得懂的圖與報告。 通用大模型可以留著寫文案、整理會議筆記,但不要讓它單獨回答「這張單怎麼賠」。 費率表怎麼讀、停售保單怎麼找替代品,可以參考官方費率表逐格解讀與 停售保單換哪張的比對方法。 公開的條款頁長什麼樣,可以從保單條款查詢入口依保險公司找到商品,看等待期、除外責任、續保的條文節錄。
2. 客戶一次丟一份保險存摺,你卡在建檔
先補保單辨識建檔,把保單清單建進系統,再接到條款做健診與缺口分析。 順序反過來,會變成檔還沒進系統,就急著用 AI 產報告。 建檔之後怎麼一步步找缺口、驗條款地雷,可以參考保單健檢五步驟; 健診報告做完要交給客戶時,關卡怎麼過,見保單健診報告怎麼交給客戶。
3. 你的問題是「法院怎麼判、函釋怎麼寫」
看保險法律 AI。它和條款工作台是互補:一個回答司法與行政見解,一個回答商品契約的文字。 例如保險金會不會被計入遺產課稅,要看財政部例示的實質課稅案例與判決;某張附約的除外責任,要看那張附約的原文。
如果你在保經代任職、公司已經採購輔銷平台,先問清楚公司工具涵蓋到健診和客戶管理的哪一層, 再決定個人要不要另外訂條款工具,避免兩套資料、兩種說法互相打架。
四、合規紅線:AI 可以幫什麼、不能替你扛什麼
AI 可以幫你加速搜尋、整理對照、做出客戶看得懂的圖表草稿,並列出「這條可能有等待期、除外責任、合併計算」這類待核對清單。 這類清單為什麼不能用通則代替:光是醫療與防癌險的等待期與續保上限,各張商品寫法不一,全庫統計見 醫療與防癌險條款統計。
AI 不能替你扛的:
- 對客戶的契約解釋與適合度評估,這仍是持照顧問的責任。
- 保險公司的核保、保全與理賠決定。
- 用「模型這樣說」跳過保單原文與公司正式文件。
一個真實的例子。客戶在牙醫診所因蛀牙做了牙冠增長術,想向一張住院醫療日額附約申請門診手術保險金。 通則式的回答會說「蛀牙屬於疾病,可以用協議手術條款爭取」。 但那張附約(國華人壽安心住院日額終身附約甲型)第 22 條除外責任寫著「牙齒手術。但因遭受意外傷害事故所致者,不在此限」, 附表的口腔顎面類也註明「不含牙齒門診手術」。蛀牙不是意外,照條款原文,方向是不給付。
這個例子來自我們稽核傲創真實使用紀錄時抓到的一次回覆:同一個問題,傲創當時也給了通則式的建議。查核後我們修正了它,並把這題列進每天自動重跑的測試題。 條款工作台能降低這種錯,但不能保證不錯。所以把流程固定下來:AI 給線索,你打開原文,再開口。 工具宣稱「只依原文回答」,應該當成要抽查驗證的產品設計,不是免責聲明。條款怎麼讀,可以先看 保單條款先讀的五個地方。
五、四個常見誤會
誤會一:「我會用 ChatGPT,就不需要保險 AI。」 會用通用模型很加分,但它手上沒有可追溯的條款庫與費率表。兩者搭配才完整。
誤會二:「有保單健診,條款問題就解決了。」 辨識建檔解決「把保單讀進系統」,條款問答解決「這張怎麼約定」,通常要兩段能力。
誤會三:「法律 AI 可以代替讀保單。」 判決回答的是某個爭議被怎麼判,不是你客戶手上那張有效契約的每一項附表。
誤會四:「用了 AI 工作台就不會講錯。」 任何 AI 都會錯,包括我們自己的。選得到原文依據、讓你能抽查的工具,加上你自己的核對習慣,才是風險管理。 我們怎麼設計傲創在查不到時直接講「查不到」,寫在我們為什麼做傲創。
六、選之前先回答兩句話
- 我最痛的是建檔、條款細節、判決函釋,還是公司後台與團隊管理?
- 我願不願意把對客戶講出去的每一句,都綁回原文核對?
缺條款與會談工具,看條款工作台;缺建檔,先補保單辨識;缺司法與函釋見解,看保險法律 AI。 通用大模型當寫手和整理助理,不當條款的最後依據。先試再決定:JudgAI 有免費版、CloudWinner 企業版有 7 天試用, Ultra Advisor 免費版每月 30 題條款問答、5 份保單辨識。
免費註冊,先問一題你最常被問倒的條款其他產品的描述取自其官網或公開頁:JudgAI(judgai.com)、河馬保險部落格〈一份保險存摺,多張保單一次建檔〉(2026 年 7 月 7 日)、 昇華科技 CloudWinner 保險贏家企業版產品頁,查證日 2026-09-23。功能、方案與價格可能調整,以各家官網當頁為準。 Ultra Advisor 的資料量與免費額度取自本站首頁與方案頁,同日查證。條款例子取自國華人壽安心住院醫療日額給付終身保險附約(甲型)條款原文, 該商品現由全球人壽承接。本文為產品選型參考,不構成任何保單的契約解釋;個案理賠以保險公司核定為準。