金管會預計 10 月底上線銀行與證券商的跨業信用查詢:客戶同意後, 銀行看得到你在券商的融資,券商也看得到你在銀行的借款。但有一筆兩邊都看不到: 保單借款。它依聯徵中心規定不需報送,這不是漏洞可以利用,而是顧問更要主動問的盲點。
三件事先看懂
- 改了什麼:銀行與券商之間可查的內容,從「有沒有違約」擴大到「借了多少、跟誰借」,要客戶同意。
- 誰受影響:同時用房貸、信貸或理財型房貸,加上股票融資或券商借貸的人,再申請新借款時會被合併看。
- 最大誤解:它不是借款上限,也沒有納入保單借款。
一、改了什麼:從「有沒有違約」到「借了多少」
「四貸同堂」是媒體對同一個人同時堆疊多種借款的說法:房貸、信貸或理財型房貸、股票質押, 再加上券商的融資或不限用途款項借貸(用持股擔保、向券商借錢,用途不限)。問題不在任何一筆, 而在每個放款機構都只看得到自己那一筆。
銀行與券商之間其實 2020 年 3 月 31 日起就能互查,但只限負面資料: 有沒有逾期、有沒有違約。依聯徵中心與證交所的管理規範,查詢限授信用途、要先取得客戶書面或電子同意, 查到的資料也「不得作為金融及證券交易准駁之唯一依據」。
這次的變化,依金管會銀行局長童政彰 9 月 22 日在例行記者會的說明(中央社、經濟日報報導): 由聯徵中心建立平台與證交所對接,客戶同意後,券商可以看到客戶在銀行端的借款狀況, 銀行辦理授信時也能看到客戶在券商端的借款,不再只有「有」或「沒有」。預計 10 月底上線。
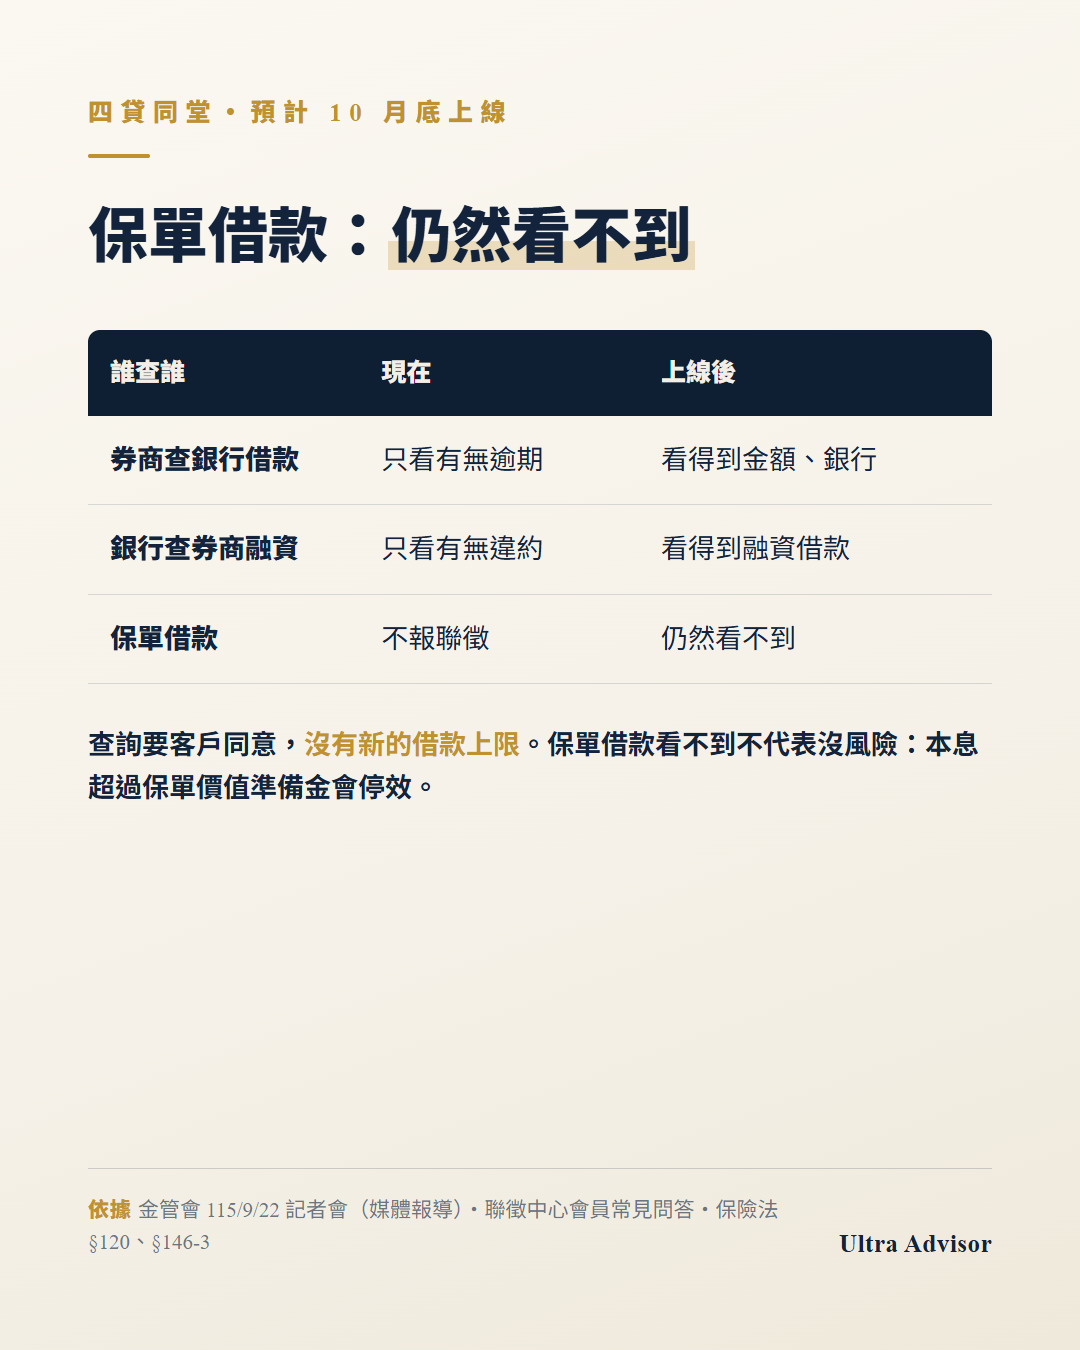
| 誰查誰 | 2020 年起到現在 | 10 月底上線後(預計) |
|---|---|---|
| 券商查客戶的銀行借款 | 只看得到有沒有逾期等負面紀錄 | 客戶同意後,可看到借款金額與往來銀行 |
| 銀行查客戶的券商借款 | 只看得到融資、不限用途借貸有沒有違約 | 客戶同意後,可看到融資與借款情形 |
| 任何人查客戶的保單借款 | 聯徵沒有這筆資料 | 仍然看不到 |
要先說清楚:金管會沒有為這個機制發布書面新聞稿,交換哪些欄位、同意書格式、確切上線日, 目前都查不到正式公告,以上內容來自記者會說明的媒體報導。上線後以聯徵中心與證交所公布的規範為準。
二、沒改什麼:不是借款上限
- 沒有新的借款上限。目前沒有任何官方說法提到總額限制或新的准駁標準。既有規範明寫查到的資料不得作為准駁的唯一依據,各家怎麼用仍依自己的授信政策。
- 要客戶同意。不是銀行或券商自動就看得到;同意書怎麼簽,要等上線規範。
- 無擔保債務的 22 倍原則照舊。金管會 97 年函釋:無擔保債務(信用卡、現金卡、信用貸款)歸戶後總餘額,不宜超過平均月收入的 22 倍。官員 6 月說明這項規定繼續適用,這次沒有調整的消息。券商融資會不會被算進去,沒有任何官方說法,不要自行推定。
所以對客戶的說法應該是「以後借款會被合併看」,而不是「10 月底以後借不到」。 同時用多種借款、看起來每一筆都健康的人,合併評估後額度可能變保守,這是比較準確的預期。
為什麼現在做:證交所臺股儀表板顯示,9 月 29 日證券商不限用途款項借貸餘額約 4,815 億元, 同日上市股票融資餘額約 6,151 億元;央行 7 月向立法院的專題報告指出,個人理財週轉金占全體銀行總放款的比重, 從 2022 年 1 月底的 7.07% 升到 2026 年 5 月底的 11.29%。媒體寫的「股票質借 4,786 億」, 其實是券商的不限用途款項借貸,不是銀行的股票質押,引用時要分清楚。
三、保單借款為什麼看不到
保單借款(保單質借)是壽險公司以自己簽發的保單為質的放款,法源是保險法第 146 條之 3。 它不需要信用審核,借款額度看保單價值準備金,所以本來就和銀行授信是兩套系統。
關鍵在聯徵中心的會員規定。保險公司是聯徵會員(人壽與產物共 16 家),但聯徵中心寫明: 保險業取得客戶同意後,要把承作的房屋貸款報送聯徵; 「保險業會員機構承作之保單貸款業務資料則不需報送本中心」。 所以銀行查聯徵看不到保單借款,券商透過證交所也看不到,這次上線也沒有任何官方說法要把它納進來。
媒體 7 月報導「四貸同堂」時,已有銀行主管點出保單質借是看不到的盲點之一,但後續措施只補了銀行與券商之間。 目前查不到壽險業要開始報送保單借款的計畫,不過主管機關已經注意到這個缺口,日後是否納入無法排除。
四、看不到,不等於沒有風險
「保單借款不會被查到」很容易被講成一個賣點,這是錯的方向。看不到的只是放款機構,風險一分不少:
- 本息超過保單價值準備金,保單會停效。依保險法第 120 條,借款本息超過保單價值準備金時, 保險公司應在超過之日的 30 日前以書面通知;要保人沒有在超過之日前返還,契約效力從超過之日起停止;保險公司沒有事先通知的,自書面通知送達之日起 30 日內仍未返還,才從第 30 日的次日起停止。 停效期間出險不賠,保障就斷在最需要的時候。
- 投資型保單更要小心。帳戶價值會跟著市場跌,借款成數會自己變高。 拿保單借款去買股票,股市下跌時等於兩邊同時縮水。
- 別人看不到,你的客戶自己也容易忘。保單借款多半沒有固定還款期,利息持續累積, 顧問不問,客戶常常不會主動提。
保單借款、股票質押、券商借貸三種急用錢的方式,成本、期限、斷頭或停效規則的完整比較, 見保單借款 vs 股票質押; 不動產、保單、股票等六種資產變現的流程與成本,見六種資產變現流程。
五、借錢買投資型保單,會被算進銀行的新統計
另一件相關的事:依金管會 8 月 4 日記者會的說明(媒體報導),本國銀行 10 月起要逐月向金管會申報前一個月 「個人購買股票等金融商品的理財週轉金」總額,涵蓋理財型房貸、房貸增貸、股票質押與信用貸款中, 客戶表明用途是投資理財的部分。這裡的「金融商品」包括股票、基金、債券、衍生性商品,也包括投資型保單。
這只是銀行對主管機關的總量統計,不影響個人信用報告,也不是額度限制。 但它說明主管機關把「借錢買投資型保單」和「借錢買股票」看成同一類槓桿。 客戶用理財型房貸或增貸籌錢買保單,顧問要先把還款現金流算清楚。 理財型房貸與增貸的差別,見房貸增貸、轉增貸申請指南。
六、顧問可以怎麼用
- 健檢時把四類借款都問一遍。房貸與理財型房貸、信貸、股票質押與券商借貸、保單借款。 聯徵報告不是客戶負債的全部,保單借款一定要主動問。
- 有保單借款的,算出「離停效還有多遠」。用保單價值準備金減掉借款本息, 投資型保單再用帳戶價值跌 20%、30% 各算一次。
- 不要把「查不到」當賣點。說成規避查詢的工具,既有招攬爭議,也經不起日後規定改變。
- 同時有多種借款、近期要再借的客戶,提醒他提早準備。上線後各機構會合併看, 額度可能比過去保守,資金計畫別排得太滿。
Ultra Advisor 的速查表已收錄這次跨業查詢與保單借款不報聯徵的規定,內建 AI 副手傲創被問到時會查表回答; 客戶的保單清單建好後,可以把保單借款和其他負債一起放進財務畫布看。
免費註冊,幫客戶把四類借款盤清楚本文依據:跨業信用查詢機制內容取自金管會 2026 年 9 月 22 日例行記者會之媒體報導(中央社、經濟日報), 金管會未發布書面新聞稿,確切上線日與交換欄位以聯徵中心、證交所日後公告為準; 2020 年起之負面資料交換取自聯徵中心 2020 年 3 月 30 日公告及證交所〈金融機構透過財團法人金融聯合徵信中心及證券商透過臺灣證券交易所股份有限公司介接交換授信業務負面信用資料管理規範〉; 保單貸款不需報送取自聯徵中心會員常見問答(查證日 2026-09-30);保單放款法源為保險法第 146 條之 3,停效規定為保險法第 120 條; 無擔保債務 22 倍取自金管會 97 年 1 月 7 日金管銀(四)字第 09600523370 號函; 融資與不限用途款項借貸餘額取自證交所 2026 年 9 月 29 日資料;理財週轉金占比取自中央銀行 115 年 7 月 9 日立法院專題報告; 8 月 4 日理財週轉金申報取自媒體報導(鉅亨網、經濟日報)。查證日 2026-09-30。 本文為規定說明,不構成借貸或投資建議;個案授信條件以各金融機構審核為準,保單借款與停效以各保單條款為準。