行政院版 0 到 18 歲成長津貼每月 5,000 元,已編入 116 年度總預算案待立法院審議;立法院三讀的兒少未來帳戶條例遭行政院不副署、未生效。若 2027 年如期發放,單一胎累計約 158 萬,花掉、存定存、規劃三種用法 18 年後差多少,用示意試算比給你看。
新政策一出,網路上一堆「懶人包」。但做為理財顧問,我的工作不是再翻譯一次,是讓你看清楚:同一筆錢的不同選擇,會把哪些壓力,轉嫁到哪個時間點的誰身上。
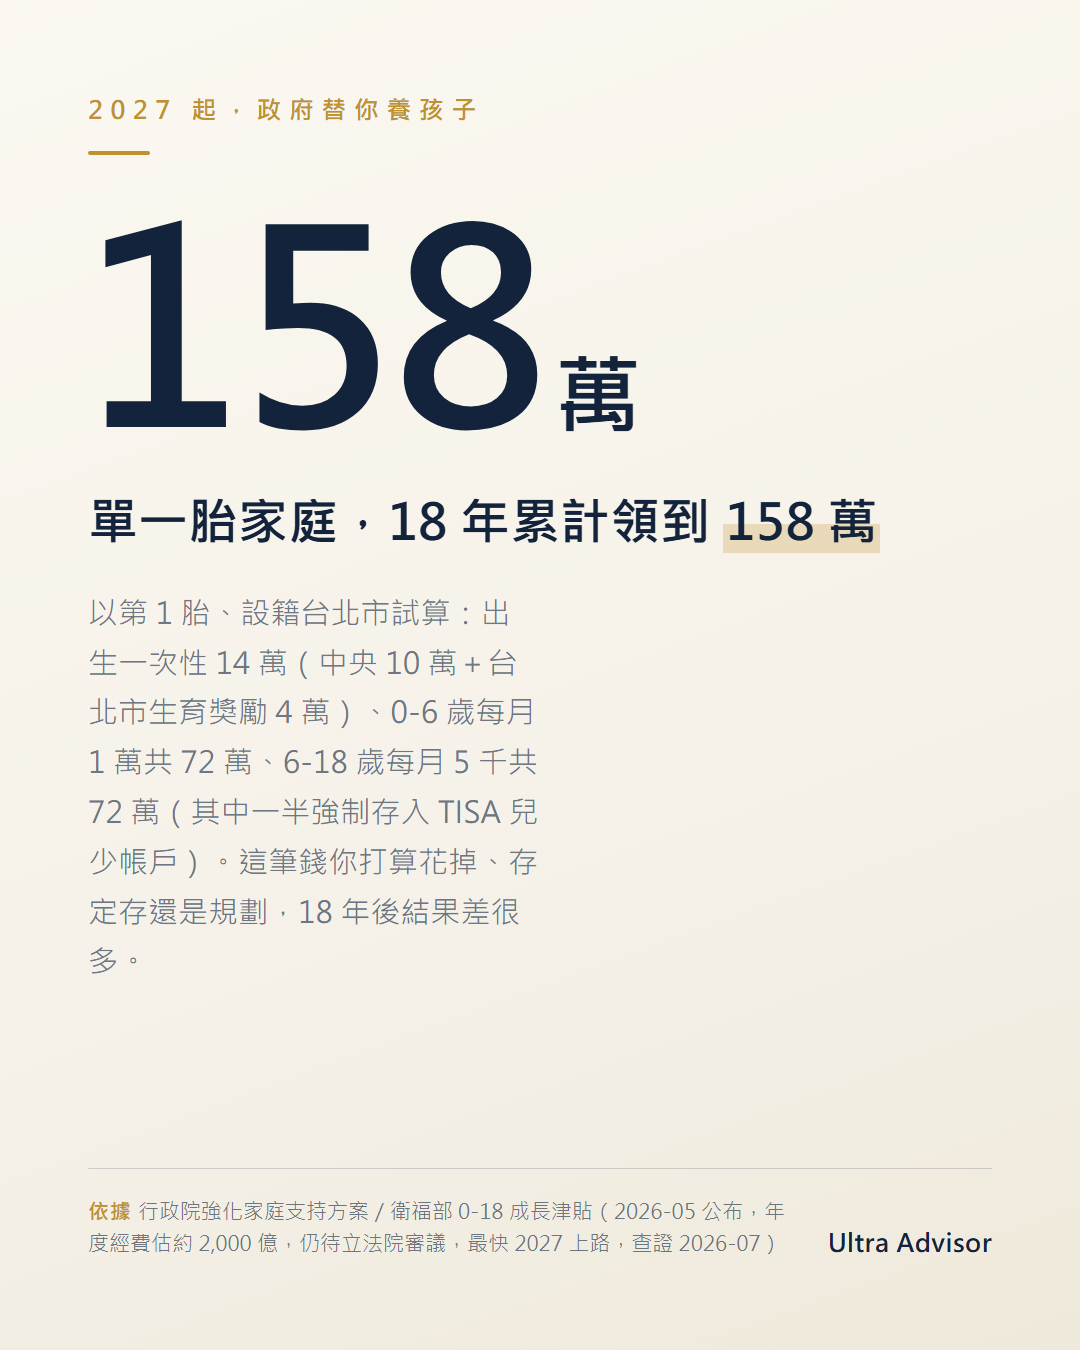
若 2027 如期發放,單一胎家庭累積
158萬
政府給孩子 18 年的錢
── 你打算怎麼用?──
這 158 萬從哪來
出生一次性 · 中央 10 萬 + 台北市 4 萬
14 萬
0-6 歲每月 1 萬 · 育兒津貼 5K(現行,用平價托育或幼兒園者不領)+ 成長津貼 5K(行政院版,待預算通過)
72 萬
6-18 歲每月 5K · 成長津貼 2.5K 自由運用 + 2.5K 存入兒少成長津貼專戶
72 萬
📌 以第 1 胎、設籍台北市試算(生育獎勵 4 萬)。各縣市生育獎勵第 1 胎約 1 萬-4 萬不等,部分鄉鎮另有加碼。0-6 歲每月 1 萬的前提是孩子沒有使用平價托育或平價幼兒園:現行 0-2 歲育兒津貼(衛福部)、2-未滿 5 歲育兒津貼與 5 歲至入小學前就學補助(教育部)第 1 胎都是每月 5,000 元,但送托公共化或準公共托育者改領托育補助,就讀公立、非營利或準公共幼兒園者改享平價收費或免學費,這段期間不領這筆現金,所以這類家庭實際領到的現金會低於 158 萬。
💡 名詞快速解釋(讀下去前先看)
育兒津貼 · 現行政府補助,5,000/月(第 1 胎);0-2 歲由衛福部發放,2 歲以上由教育部發放(5 歲至入小學前改稱就學補助,金額相同)。送托公共化或準公共托育、就讀公立、非營利或準公共幼兒園者不領這筆,改領托育補助或享平價收費
成長津貼 · 行政院「臺灣人口對策新戰略:家庭支持篇」的措施,0 到未滿 18 歲每人每月 5,000 元,已編入 116 年度中央政府總預算案,待立法院審議。0 到未滿 6 歲全額匯入申請人帳戶;6 到未滿 18 歲一半自由運用、一半存入專戶。行政院說明可與育兒津貼疊加領取
兒少成長津貼專戶 · 行政院版規劃由國家預存、管理投資每月 2,500 元,並提供保底機制,作為孩子成年時的第一桶金。保底利率、提領條件與用途限制,官方尚未公布細節,以主管機關後續公告為準
投資型主約 + 附約 · 月繳保單,主約做投資累積、附約做健康保障(兒童附約多需附加於主約)
⚠️ 目前狀態(2026 年 9 月):
行政院版成長津貼尚未發放。它已編入 116 年度中央政府總預算案,8 月底送立法院審議,預算通過後才會發放,行政院規劃最快 2027 年起,金額與方式仍可能調整。另一套由立法院 7 月 24 日三讀的「臺灣兒少成長及未來帳戶條例」,行政院 8 月 17 日以違反權力分立等理由不予副署,總統未公布,條例尚未生效。本文試算依行政院版。
 Ultra Advisor 整理・數字附法源
每年領多少?
以下為示意:假設行政院版如期發放、孩子全程符合育兒津貼資格。出生領 14 萬一次性,接著每年累加。注意 6 歲那年斜率轉折:0-6 歲每年 12 萬,6 歲後每年 6 萬,其中一半存入專戶:
三種選擇,18 年後可能差近 200 萬
這筆錢的三種典型用法,18 年複利下來結果可能差很多。以下是依假設報酬率算出的示意,不是保證結果:
- A · 花掉:跟生活費混在一起,只剩政府存入的兒少成長津貼專戶(試算假設年報酬 2%)
- B · 全進銀行:每月匯入儲蓄帳戶,1.5% 定存
- C · 投資型主約 + 健康附約:月繳保單承接,假設淨報酬 5%
選擇 A · 花掉
40 萬
❌
教育金不足
孩子背學貸 / 動你退休金
過程中無保障
選擇 B · 銀行定存
187 萬
🟡
通膨吃掉購買力
實質約 131 萬
過程中無保障
選擇 C · 規劃
234 萬
✅
在淨報酬 5% 的假設下
教育金較充足
+ 18 年附約保障
較有機會不靠學貸、不動退休金
💡 試算用了哪些假設?(點開驗證)
▾
銀行定存 1.5% · 保守假設(2026 年主要銀行 1 年期定儲約 1.7%,試算取偏低值以反映利率變動風險)
投資型保單淨報酬 5% · 已扣除約 15% 附約成本與保單管理費,假設標的為長期股債平衡(全球股 60% / 全球債 40%)
專戶年報酬 2% · 行政院只說明專戶「提供保底機制」,尚未公布保底利率與投資方式,試算暫取 2%,僅為示意
通膨 2% · 一般規劃假設(主計總處只發布 CPI 統計與預測,並未設定通膨目標)。B 方案 187 萬 ÷ (1.02)^18 ≈ 131 萬實質購買力
試算對象 · 第 1 胎、設籍台北市(地方加碼 4 萬)。其他縣市與胎次請參考來源中的「各縣市生育津貼」
數字反推:C = 投資型主約 194 萬(5% 複利)+ 專戶 40 萬(假設 2%)= 234 萬 / B = 銀行 147 萬 + 專戶 40 萬 = 187 萬 / A = 0 + 專戶 40 萬 = 40 萬
壓力會掉到誰身上、什麼時候
同一筆錢的選擇,把不同壓力分配給不同時間點:
孩子 0-6 歲生病
自費 + 收入中斷壓你
附約依條款理賠
孩子 18 歲升學
背學貸 / 你動退休金
教育金較充足(淨報酬 5% 假設下)
你的退休準備
可能被吃掉一部分
較不需動用(報酬不保證)
父母心理感受
「錢都花到哪去了」
「孩子有專屬資產」
💡 為什麼是「投資型主約 + 附約全險」
投資型保單的月繳紀律,正好攔截政府按月匯入的津貼。同一份合約裡,主約做教育金、附約做兒童健康保障。兒童附約多數限定附加主約,並非顧問話術,而是商品結構決定的。
附約六道防線(月繳 1,500-2,000 起可做扎實基礎)
① 兒童重大傷病險 · 100-300 萬一次給付(川崎症 / 白血病 / 腦炎)
② 住院醫療日額 · 2,000-3,000 / 日(補貼看護工資)
③ 雙實支實付 · 100-200 萬限額(自費病房 / 特殊治療)
④ 意外險 + 意外醫療 · 主約 200-500 萬
⑤ 癌症險 · 一次給付 100-200 萬
⑥ 失能扶助險 · 月給付 2-3 萬
下個月就能做的 5 件事
-
1
確認設籍縣市:查當地生育獎勵金額(各縣市第 1 胎約 1 萬-4 萬,部分鄉鎮另有加碼)
-
2
申請現行育兒津貼:未滿 2 歲可在衛福部網站線上申請:twbaby.sfaa.gov.tw(2 歲以上改由教育部系統受理)
-
3
先整理孩子的健康紀錄:保單核保會看投保時的健康狀況,先掌握資料再規劃
-
4
與顧問試算月繳方案:搞清楚保單費用、保證利益、預估非保證利益
-
5
等預算與發放辦法確定再簽長期合約:116 年度總預算審議結果與主管機關發放辦法公告前,政策仍可能調整,期間先存「預備金」
📚 點開所有官方資料來源(政府官方 + 統計 + 媒體報導)
▾
政策原文(一手來源)
- 行政院 · 台灣人口對策新戰略:家庭支持篇(115 年 5 月 28 日院會)
- 衛福部 · 行政院不予副署《臺灣兒少成長及未來帳戶條例》說明(115 年 8 月 17 日)
- 衛福部 · 未滿 2 歲幼兒照顧政策專區
- 社家署 · 育兒津貼線上申請系統
- 教育部 · 2-6 歲教育補助 / 學貸 / 高中職免學費
- 教育部主管法規 · 二歲以上未滿五歲幼兒育兒津貼及五歲至入國民小學前幼兒就學補助作業要點(115 年 8 月 28 日修正)
- 助您好孕(台北市)· 整合北市津貼資訊
- 立法院議事系統 · 116 年度中央政府總預算案審查進度
統計資料
- 衛福部統計處 · 兒童傷病死因 / 住院率分齡資料
- 主計總處 · 家庭收支 / 教育支出佔比 / 平均餘命
- 疾管署 · 兒童疫苗 / 新生兒篩檢資訊
各縣市生育津貼查詢
新生兒出生登記時戶政事務所提供「一站式申請」,多數縣市 3-6 個月內申請。
免付費福利諮詢專線:1957(每日 8:00-22:00)
最後更新:2026 年 9 月 26 日。本文為教育用途,所有試算(1.5% 銀行定存、淨 5% 投資型保單報酬)皆為假設情境,實際依市場表現、商品條款、家庭結構而異,並無保證投資報酬之意。「0-18 歲成長津貼」為行政院版方案,116 年度總預算案仍待立法院審議,政策細節以衛福部等主管機關正式公告為準。投資型保單具投資風險,購買前請詳閱商品說明書與要保書。本文不構成任何特定金融商品之招攬。
常見問題
如果成長津貼2027年如期發放,一個孩子總共可以從政府拿到多少錢?
依行政院版方案、以第1胎、設籍台北市試算,0到18歲累計約158萬:出生一次性14萬(中央10萬+台北市生育獎勵4萬)、0到6歲每月1萬(現行育兒津貼5千+新的成長津貼5千)共72萬、6到18歲每月5千(2,500自由運用+2,500存入兒少成長津貼專戶)共72萬。成長津貼本身18年合計約108萬。各縣市生育獎勵第1胎約1萬到4萬不等。0到6歲的72萬,前提是孩子沒有使用平價托育或平價幼兒園:現行育兒津貼(0到未滿5歲)與5歲至入小學前的就學補助,第1胎都是每月5千,但送托公共化或準公共托育、就讀公立、非營利或準公共幼兒園的期間不領這筆現金,改領托育補助或享平價收費,這類家庭實領會低於158萬。
成長津貼確定2027年會上路嗎?
尚未確定。行政院版成長津貼已編入116年度中央政府總預算案,要等立法院審議通過才會發放,行政院規劃最快2027年起,仍可能延後或調整。立法院2026年7月24日三讀的《臺灣兒少成長及未來帳戶條例》是另一套設計,行政院8月17日以違反權力分立、比例原則與租稅法律原則為由不予副署,總統未公布,條例尚未生效。建議等預算審議結果與發放辦法公告後再簽長期合約,期間先存預備金。
兒少成長津貼專戶是什麼?
依行政院版規劃,6歲到未滿18歲期間,成長津貼每月5,000元中的2,500元由國家存入「兒少成長津貼專戶」預存、管理投資,並提供保底機制,作為孩子成年時的第一桶金。保底利率、提領條件與用途限制,官方尚未公布細節,以主管機關後續公告為準。
這158萬花掉、存定存、拿去規劃,18年後差多少?
文中示意試算:A花掉,只剩政府存入的專戶約40萬(專戶報酬假設2%,官方未公布保底利率);B每月存銀行定存1.5%,約187萬(通膨2%折算後實質購買力約131萬);C用投資型主約承接、假設淨報酬5%,約234萬,並有18年附約健康保障;投資型保單報酬不保證,實際結果依市場表現而定。C與A差194萬,C比B多47萬。私大4年含住宿生活費約120萬,選A的教育金缺口就要靠學貸或動用父母退休金。
為什麼建議用「投資型主約+附約」承接津貼?
因為投資型保單的月繳紀律正好攔截政府按月匯入的津貼,同一份合約裡主約做教育金累積、附約做兒童健康保障。兒童附約多數限定要附加在主約上,這是商品結構決定的,不是話術。附約六道防線(重大傷病、住院日額、雙實支實付、意外、癌症、失能扶助)月繳1,500到2,000起可做扎實基礎。
現在(2026年)家長可以先做什麼準備?
五件事:查設籍縣市的生育獎勵金額;未滿2歲先到衛福部twbaby.sfaa.gov.tw線上申請現行育兒津貼;先整理孩子的健康紀錄,保單核保會看投保時的健康狀況;與顧問試算月繳方案,搞清楚費用與保證、非保證利益;等116年度總預算審議結果與發放辦法公告後再簽長期合約,避免政策變動風險。